
 |
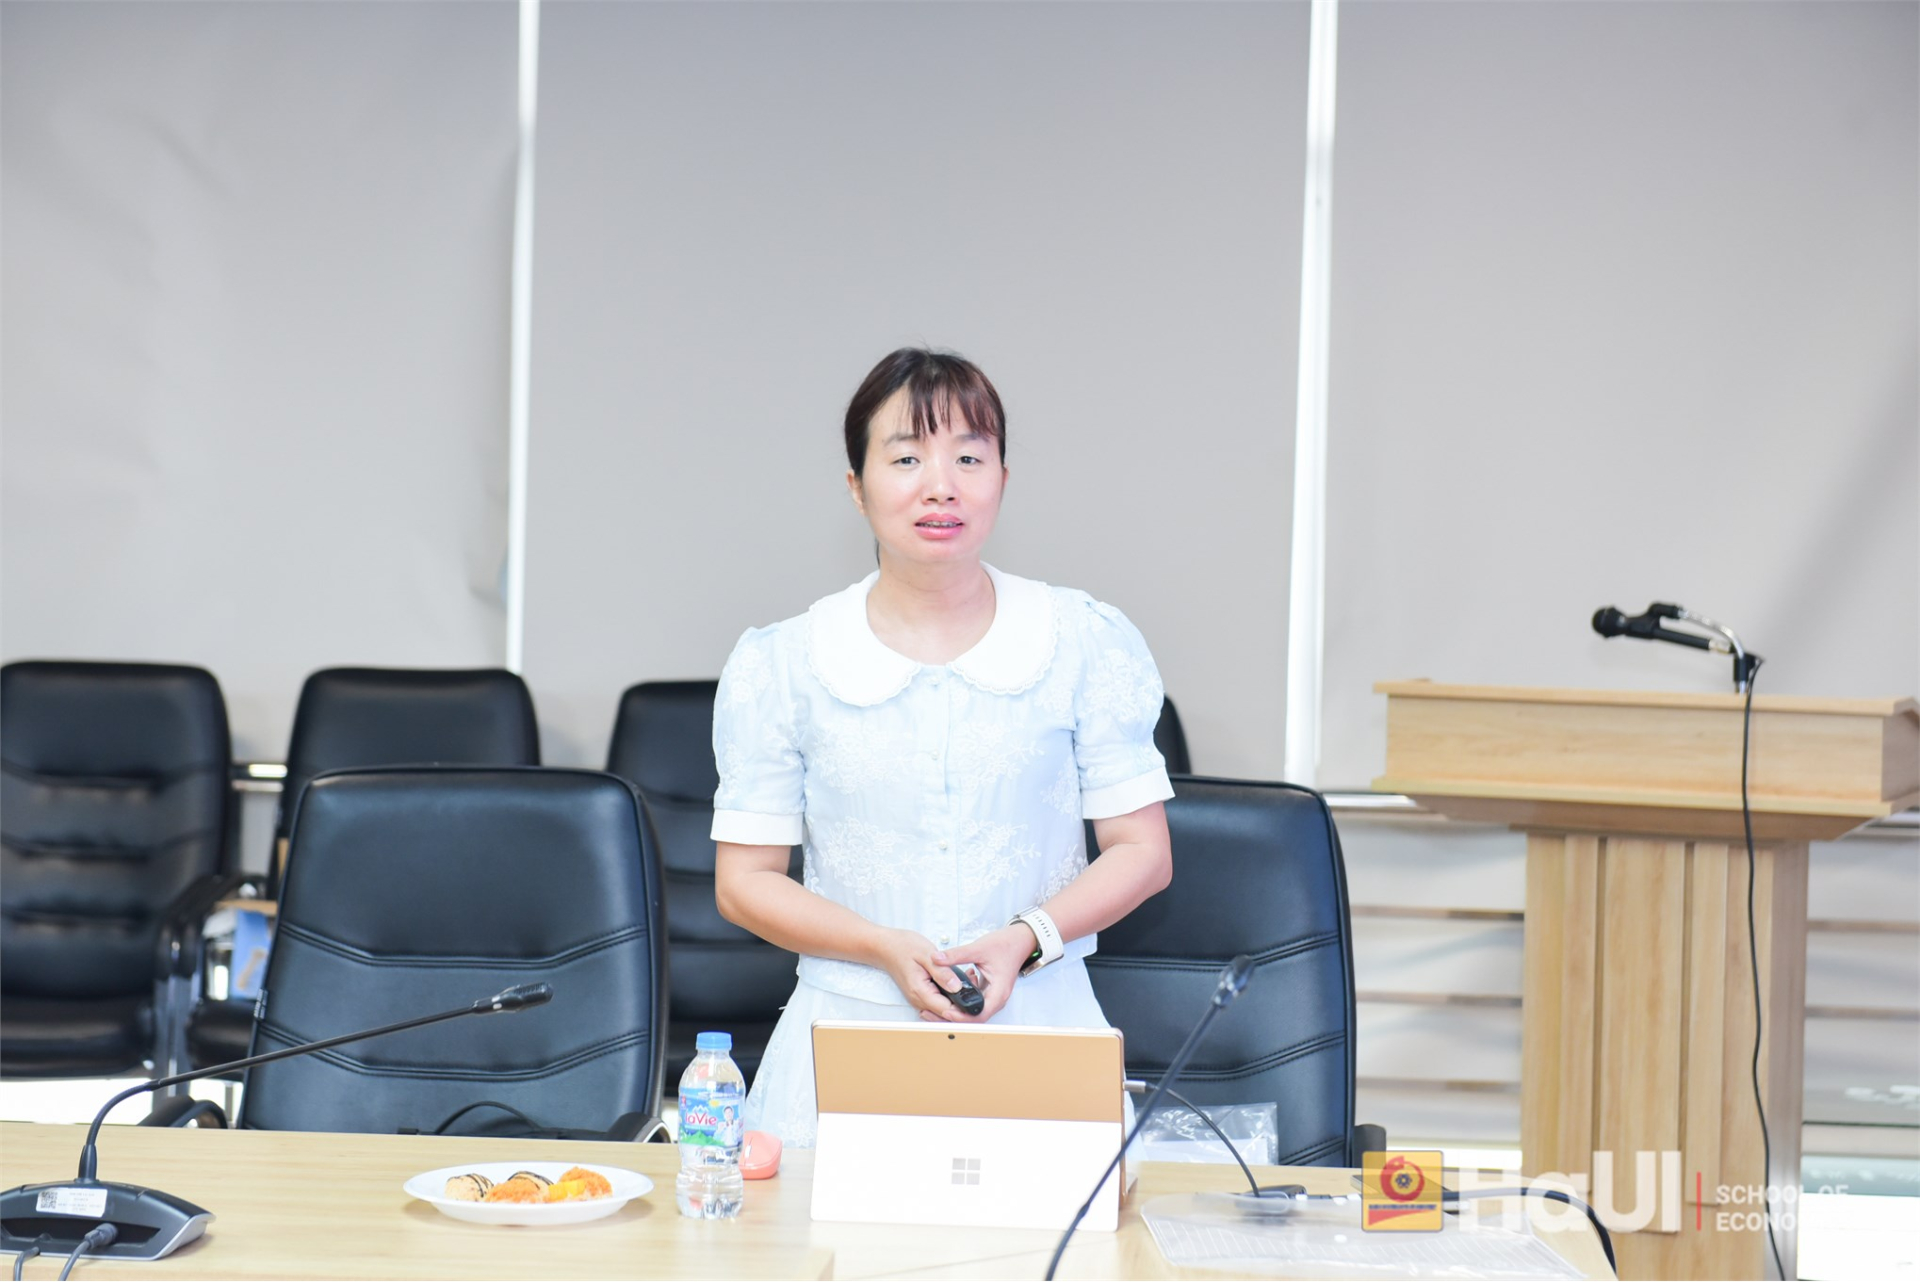
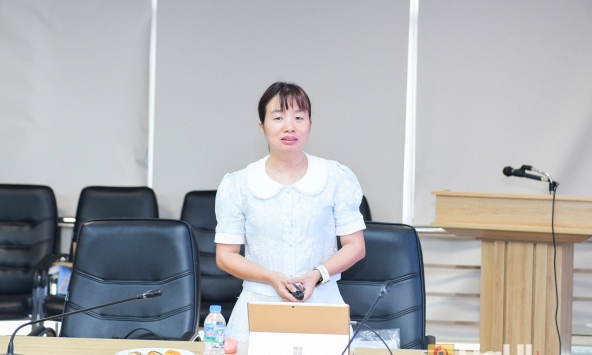
| Một phiên làm việc của Hội đồng nghiệm thu đề tài do TS. Nguyễn Thị Quế làm chủ nhiệm tại Trường Kinh tế, Đại học Công nghiệp Hà Nội. Ảnh: Trường Kinh tế – Đại học Công nghiệp Hà Nội. |
Gian lận trong doanh nghiệp không phải lúc nào cũng bắt đầu bằng một khoản tiền bị lấy đi hay một con số bị sửa trên báo cáo tài chính. Lỗ hổng có thể xuất hiện sớm hơn, từ cách phân quyền thiếu rõ ràng, quy trình kiểm soát không được giám sát thường xuyên, thông tin không đến đúng người hoặc bộ phận kiểm toán nội bộ chưa đủ khả năng phát hiện những dấu hiệu bất thường.
TS. Nguyễn Thị Quế, giảng viên Khoa Kế toán – Kiểm toán, Trường Kinh tế, Đại học Công nghiệp Hà Nội, cùng cộng sự đặt những mắt xích này vào một mô hình nghiên cứu về phòng chống gian lận. Đối tượng được khảo sát là các công ty cổ phần phi tài chính niêm yết trên thị trường chứng khoán Việt Nam, nơi yêu cầu về kiểm soát, công khai thông tin và bảo vệ lợi ích của nhà đầu tư gắn trực tiếp với chất lượng quản trị doanh nghiệp.
Đề tài do TS. Nguyễn Thị Quế làm chủ nhiệm được nghiệm thu cấp trường vào tháng 6/2026. Trước đó, tháng 2/2026, một phần kết quả đã được công bố trên tạp chí quốc tế với năm đồng tác giả. Công trình tiếp nối khá rõ hướng nghiên cứu mà bà đã theo đuổi từ luận án tiến sĩ về tác động của kiểm soát nội bộ đến hiệu quả hoạt động của các doanh nghiệp phi tài chính niêm yết.
Ba lớp không làm cùng một việc
Nghiên cứu sử dụng 467 bảng hỏi hợp lệ thu thập từ những người có chuyên môn liên quan đến kiểm toán và tài chính doanh nghiệp. Nhóm xem xét đồng thời ba lớp gồm kiểm soát nội bộ, kiểm toán nội bộ và chất lượng kiểm toán độc lập, thay vì coi phòng chống gian lận là nhiệm vụ của một bộ phận riêng lẻ.
Kiểm soát nội bộ nằm ngay trong hoạt động thường ngày của doanh nghiệp. Nó bao gồm môi trường kiểm soát, đánh giá rủi ro, các hoạt động kiểm soát, hệ thống thông tin – truyền thông và giám sát. Đây là lớp gần nhất với các quy trình vận hành, nơi sai lệch có thể được ngăn chặn hoặc phát hiện trước khi trở thành vấn đề lớn.
Kiểm toán nội bộ đứng ở một vị trí khác. Bộ phận này không trực tiếp vận hành từng nghiệp vụ nhưng phải xem xét hệ thống kiểm soát có đang hoạt động như thiết kế hay không, điểm yếu nào cần khắc phục và những rủi ro nào chưa được nhận diện đầy đủ.
Lớp thứ ba đến từ bên ngoài doanh nghiệp là kiểm toán độc lập. Vai trò của nó gắn với việc xem xét thông tin tài chính bằng một cơ chế độc lập hơn với bộ máy quản lý doanh nghiệp. Ba lớp vì thế bổ sung cho nhau thay vì thay thế nhau.
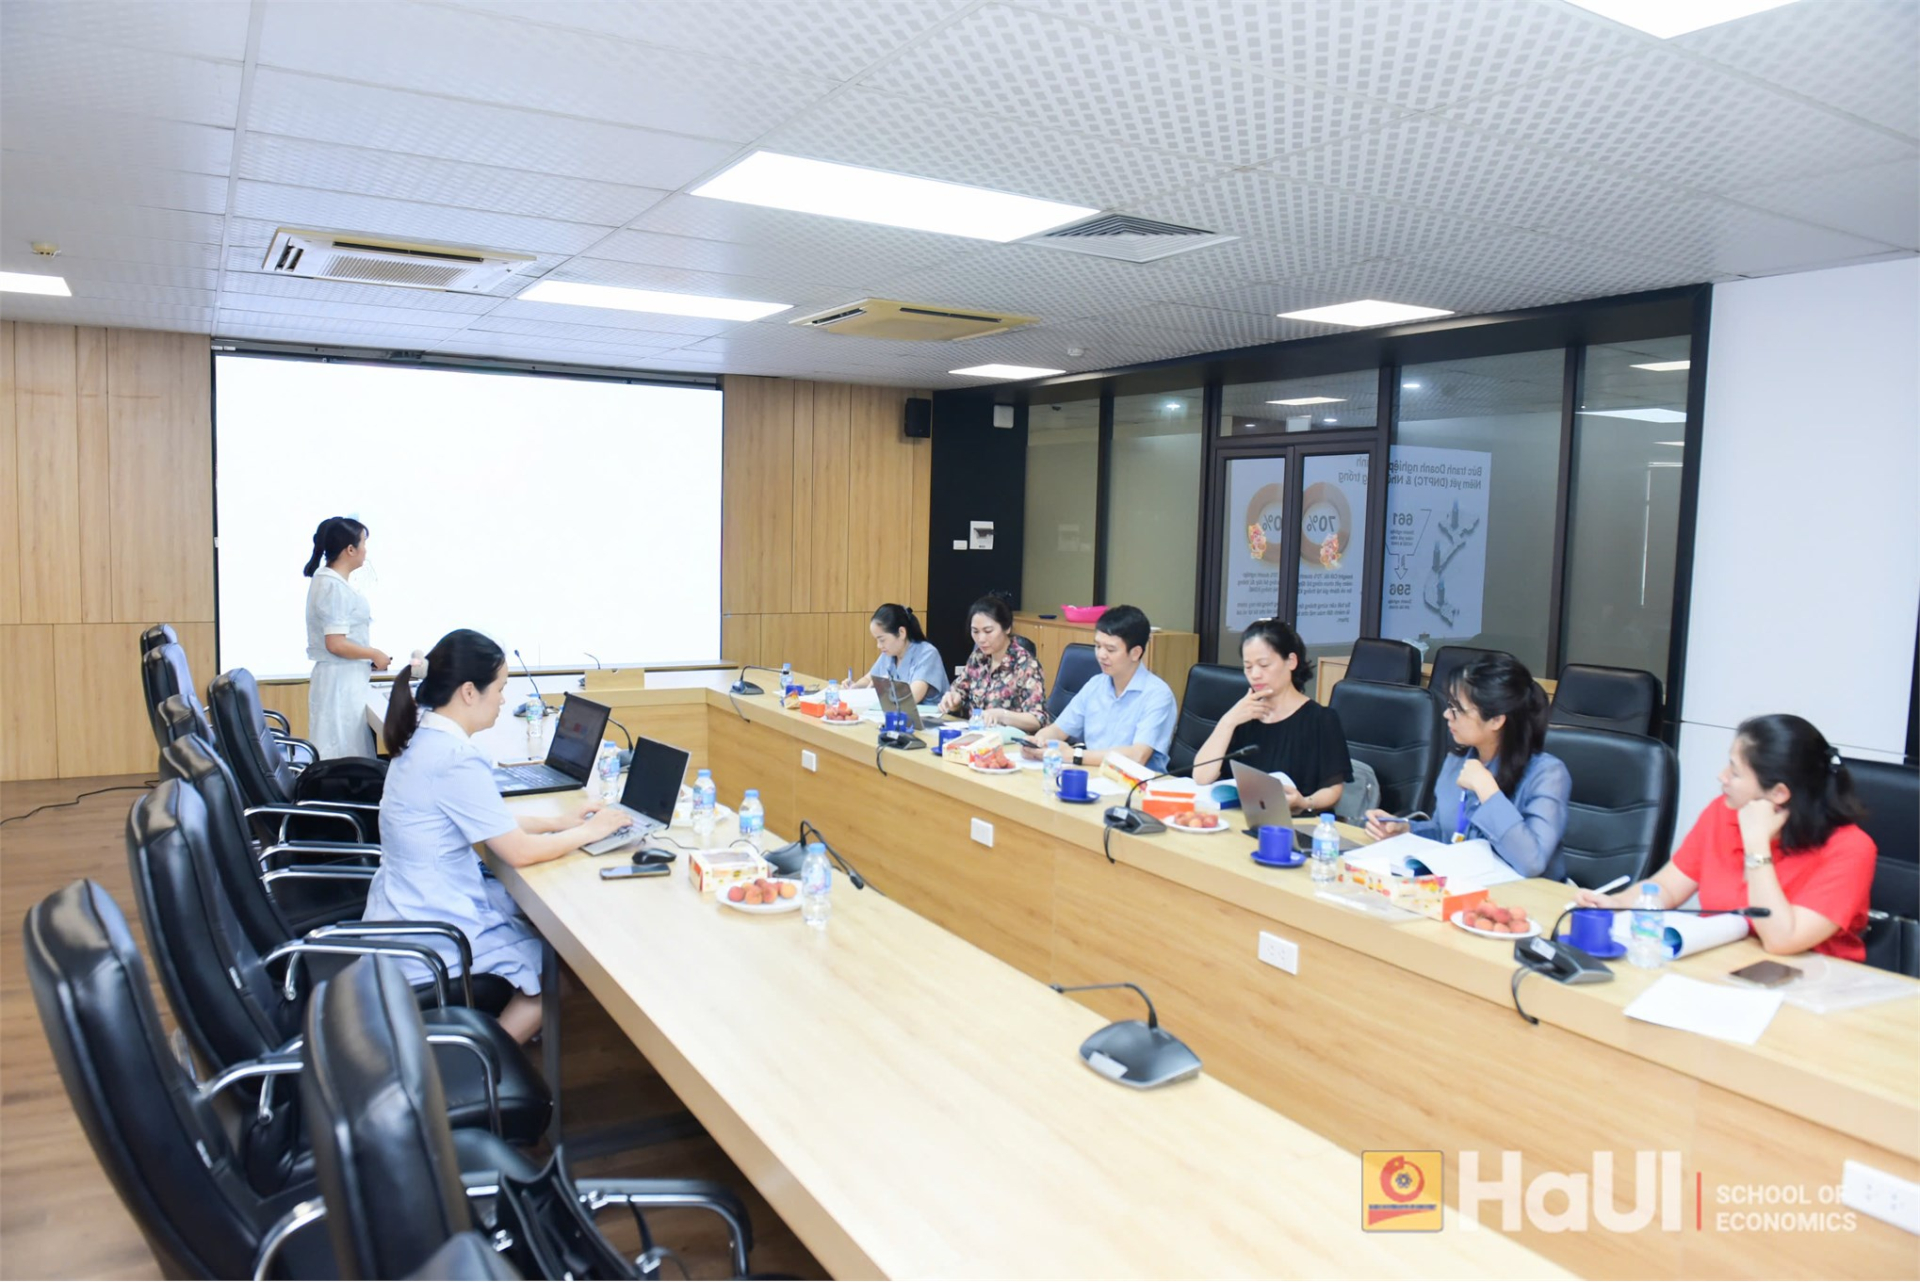 |
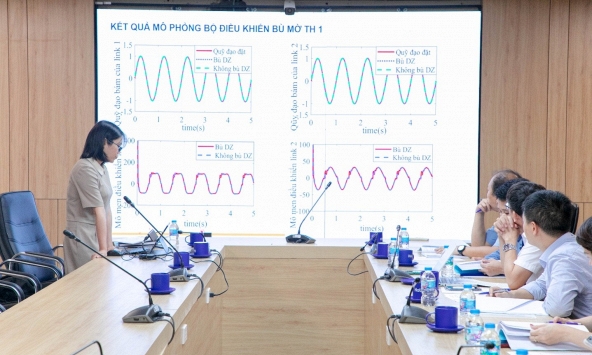
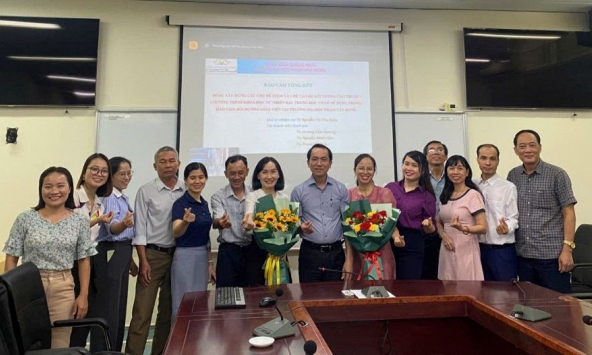
| Hội đồng đánh giá đề tài về các nhân tố ảnh hưởng đến phòng chống gian lận tại doanh nghiệp phi tài chính niêm yết, tháng 6/2026. Ảnh: Trường Kinh tế – Đại học Công nghiệp Hà Nội. |
Trong mô hình của nhóm nghiên cứu, cả ba nhóm nhân tố đều có mối liên hệ tích cực với hiệu quả phòng chống gian lận. Chất lượng kiểm toán độc lập có hệ số tác động lớn nhất trong ba lớp được đo, tiếp đến là kiểm toán nội bộ và kiểm soát nội bộ.
Những con số này không nên được hiểu theo cách một doanh nghiệp chỉ cần tăng cường kiểm toán độc lập là có thể tự động giảm gian lận. Đây là kết quả của mô hình thống kê trên một mẫu khảo sát xác định, phản ánh mối liên hệ giữa các biến trong phạm vi nghiên cứu, không phải công thức nhân quả có thể áp dụng giống nhau cho mọi doanh nghiệp.
Giám sát chỉ có ý nghĩa khi diễn ra thường xuyên
Khi nhóm đi sâu vào năm thành phần của kiểm soát nội bộ, hoạt động giám sát thường xuyên nổi lên với mức liên hệ mạnh nhất trong mô hình. Đánh giá rủi ro cũng là một thành phần có tác động đáng kể.
Điểm này làm rõ một khác biệt quan trọng giữa “có quy trình” và “quy trình đang hoạt động”. Doanh nghiệp có thể ban hành nhiều quy định, phân quyền và thủ tục phê duyệt, nhưng nếu việc thực hiện không được theo dõi thì những lỗ hổng vẫn có thể tồn tại trong thời gian dài. Giám sát vì vậy không phải công đoạn làm sau cùng mà phải diễn ra trong suốt quá trình vận hành.
Đánh giá rủi ro cũng đưa phòng chống gian lận về phía phòng ngừa. Thay vì đợi một sự việc xảy ra rồi truy tìm trách nhiệm, doanh nghiệp cần xác định những khu vực dễ phát sinh sai phạm, những giao dịch bất thường hoặc các khâu có mức độ phụ thuộc lớn vào quyết định của một cá nhân.
 |
| Các thành viên Hội đồng trao đổi tại buổi nghiệm thu đề tài về phòng chống gian lận doanh nghiệp. Ảnh: Trường Kinh tế – Đại học Công nghiệp Hà Nội. |
Từ kết quả này, nhóm nghiên cứu đề xuất doanh nghiệp tăng cường rà soát các điểm có rủi ro cao, củng cố tính độc lập của kiểm toán nội bộ, thiết lập kênh tiếp nhận phản ánh và sử dụng công nghệ để hỗ trợ nhận diện các mẫu giao dịch bất thường.
Đây vẫn là các khuyến nghị rút ra từ nghiên cứu chứ chưa phải những giải pháp đã được kiểm nghiệm đồng loạt trên toàn bộ doanh nghiệp niêm yết. Hiệu quả khi triển khai còn phụ thuộc vào quy mô, ngành nghề, cơ cấu quản trị và chất lượng dữ liệu của từng tổ chức.
Một câu hỏi được theo đuổi qua nhiều năm
Đề tài năm 2026 không phải lần đầu TS. Nguyễn Thị Quế nghiên cứu hệ thống kiểm soát trong doanh nghiệp. Luận án tiến sĩ bà bảo vệ năm 2022 tập trung vào tác động của kiểm soát nội bộ đối với hiệu quả hoạt động của các doanh nghiệp phi tài chính niêm yết.
Ở nghiên cứu trước, câu hỏi chính là hệ thống kiểm soát liên hệ thế nào với hiệu quả tài chính và phi tài chính của doanh nghiệp. Nghiên cứu mới vẫn giữ nhóm doanh nghiệp niêm yết làm đối tượng nhưng chuyển trọng tâm sang khả năng phòng chống gian lận, đồng thời đưa kiểm toán nội bộ và chất lượng kiểm toán độc lập vào cùng một cấu trúc phân tích.
Sự nối tiếp này khiến công việc của TS. Nguyễn Thị Quế không chỉ là một đề tài độc lập về gian lận. Nó nằm trong một mạch nghiên cứu dài hơn về cách doanh nghiệp tổ chức kiểm soát, quản trị rủi ro và kiểm chứng thông tin.
Một phần kết quả được công bố tháng 2/2026 với TS. Nguyễn Thị Quế là tác giả đầu, cùng bốn đồng tác giả. Đề tài cấp trường sau đó còn có sự tham gia của nhiều giảng viên và nghiên cứu sinh. Vì vậy, những kết quả định lượng trong bài là sản phẩm của nhóm nghiên cứu, không phải thành quả của riêng chủ nhiệm đề tài.
Theo dữ liệu của nhóm tại thời điểm 31/5/2025, các doanh nghiệp phi tài chính chiếm 596 trong tổng số 661 doanh nghiệp niêm yết thuộc phạm vi thống kê trên hai sàn HOSE và HNX. Quy mô này cho thấy vì sao chất lượng kiểm soát bên trong từng doanh nghiệp có ý nghĩa rộng hơn phạm vi một tổ chức.
Các sai lệch trong thông tin doanh nghiệp có thể tác động đến cổ đông, nhà đầu tư và khả năng đánh giá rủi ro của thị trường. Trong bối cảnh yêu cầu về minh bạch thị trường chứng khoán ngày càng cao, ba lớp mà nhóm TS. Nguyễn Thị Quế nghiên cứu cho thấy phòng chống gian lận không nên bắt đầu từ lúc sai phạm đã thành vụ việc.
Hội đồng nghiệm thu đề nghị nhóm tiếp tục mở rộng nghiên cứu sang các khu vực kinh tế khác và bổ sung thêm các yếu tố có thể ảnh hưởng đến mô hình. Đây cũng là giới hạn đáng lưu ý của kết quả hiện tại. Mẫu nghiên cứu tập trung vào doanh nghiệp phi tài chính niêm yết nên không thể mặc nhiên đại diện cho doanh nghiệp tư nhân chưa niêm yết, tổ chức công hay các định chế tài chính.
Điểm có thể rút ra chắc chắn hơn từ công trình là cách nhìn phòng chống gian lận như một cấu trúc nhiều lớp. Kiểm soát trong vận hành, kiểm toán bên trong và kiểm chứng độc lập bên ngoài không có cùng chức năng, nhưng khoảng trống ở một lớp có thể làm giảm hiệu quả của những lớp còn lại. Với TS. Nguyễn Thị Quế, câu hỏi nghiên cứu vì thế vẫn quay về một vấn đề đã được bà theo đuổi nhiều năm là hệ thống kiểm soát được thiết kế và vận hành thế nào để doanh nghiệp không chỉ hoạt động hiệu quả hơn mà còn giảm khoảng trống cho sai phạm.
Báo chí dữ liệu: Tăng cường minh bạch, ổn định thị trường chứng khoán
Vướng ý kiến kiểm toán, KienlongBank bị HoSE cắt margin
Từ sứ mệnh giúp người nhập cư tiếp cận tín dụng đến vụ gian lận 1,9 tỷ USD: Bài học kinh điển từ sự sụp đổ của Tricolor
Cùng chuyên mục
Ba lớp kiểm soát trong bài toán phòng chống gian lận
Giúp robot bám đúng quỹ đạo khi cơ cấu truyền động có khoảng trễ
Bài toán nitơ trong nước thải thủy sản của NCS. Phan Thị Kim Thủy
Người bệnh thận mạn tự chăm sóc thế nào ngoài bệnh viện?
12 bộ kit STEM được làm ra cho những giờ Khoa học tự nhiên
Tìm hoạt chất từ Jatropha để bảo quản quả na