Từ một sứ mệnh khởi đầu đáng trân trọng đến "thế chấp kép" và những khoản vay đã chết được hồi sinh trên giấy tờ
Tricolor Holdings được Daniel Chu đồng sáng lập năm 2007 tại Dallas, Texas, với mục tiêu cung cấp tín dụng cho người nhập cư, lao động thế hệ đầu tiên và những gia đình không có số an sinh xã hội hay lịch sử tín dụng - những người gần như không thể vay tiền từ bất kỳ tổ chức tài chính truyền thống nào. Công ty phát triển thành một chuỗi đại lý xe hơi đã qua sử dụng khắp khu vực Tây Nam nước Mỹ, thường cấp khoản vay mà không cần kiểm tra tín dụng.
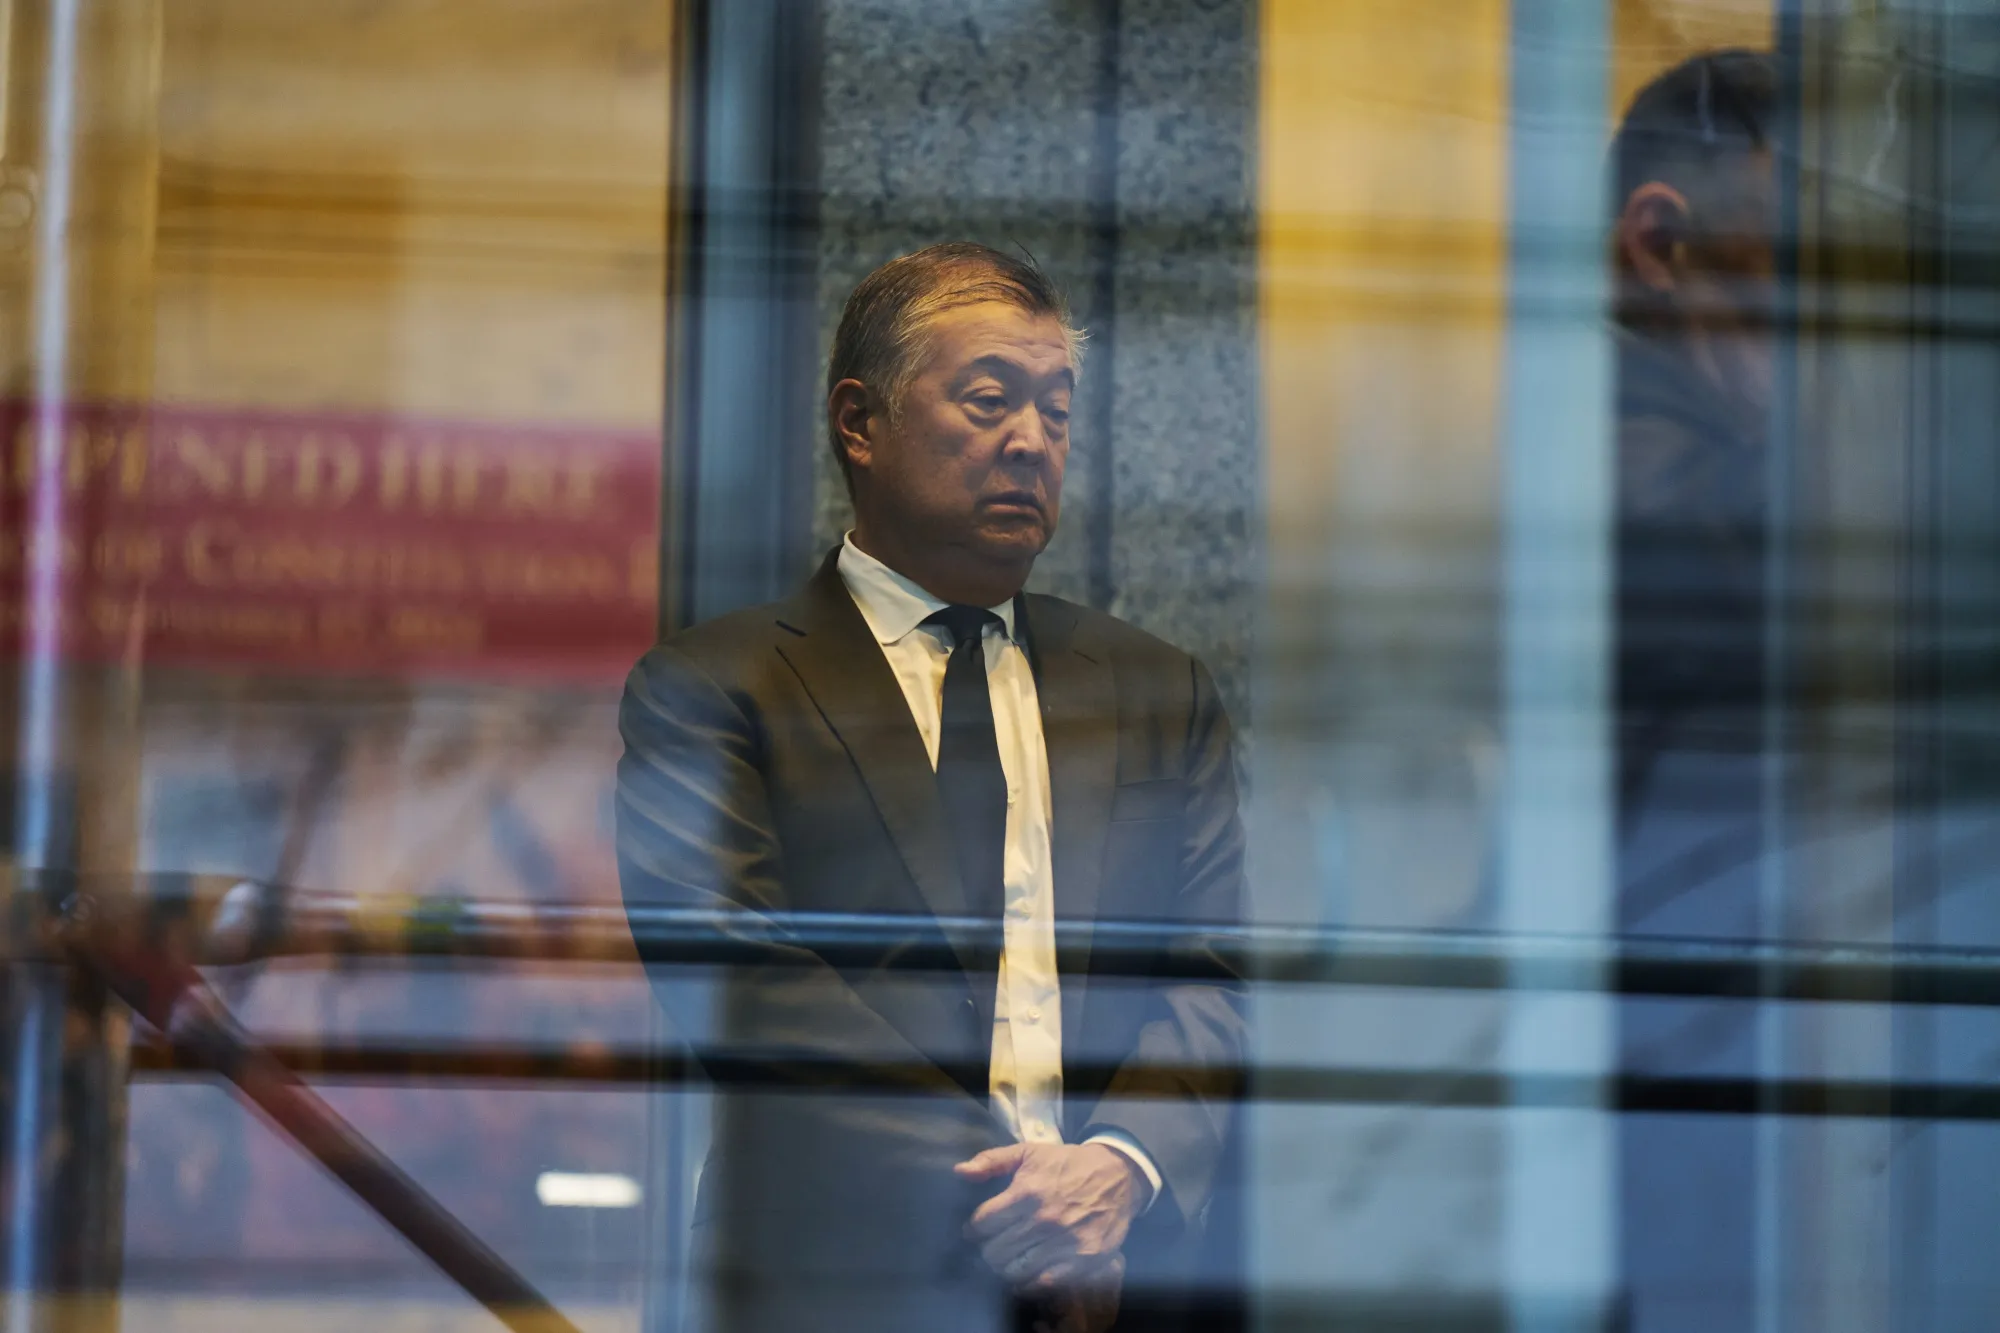
Đồng sáng lập Tricolor Holdings - Daniel Chu (Ảnh: Bloomberg)
Theo cáo buộc của Ủy ban Chứng khoán Mỹ (SEC) công bố tháng 8/2026, từ năm 2020 cho đến khi phá sản tháng 9/2025, Chu cùng CFO Jerome Kollar và một giám đốc tài chính cấp cao đã thực hiện một chuỗi hành vi gian lận kéo dài nhiều năm. Thủ đoạn cốt lõi được gọi là "thế chấp kép" - đem cùng một khoản vay mua xe đi cam kết làm tài sản đảm bảo cho nhiều đợt phát hành trái phiếu hoặc hạn mức tín dụng khác nhau cùng lúc. Không dừng lại ở đó, các gói trái phiếu còn được nhồi thêm những khoản vay đã "chết" - tức khách hàng đã ngừng trả nợ từ lâu - cùng những khoản vay hoàn toàn không có thật, được dựng lên bằng số khung xe (VIN) giả mạo.
Chi tiết đáng chú ý nhất trong toàn bộ vụ việc là việc nhóm điều hành vận hành một thực thể ngoài sổ sách, được đặt tên nội bộ là "Company 23," chuyên dùng để giữ các khoản vay đã chết và "trang điểm" lại chúng thành các khoản vay đang hoạt động bình thường trước khi trình bày cho nhà đầu tư. Một công ty điều tra pháp y được ủy thác phá sản thuê sau đó kết luận rằng Tricolor đã thổi phồng giá trị tài sản đảm bảo ít nhất 675 triệu USD. Tổng cộng, công ty huy động được hơn 1,9 tỷ USD từ các đợt phát hành trái phiếu đảm bảo bằng tài sản, và tại thời điểm phá sản, hơn 945 triệu USD tiền gốc vẫn còn nợ nhà đầu tư chưa được thanh toán.
"Chúng tôi cáo buộc rằng các bị đơn đã lừa gạt nhà đầu tư dựa trên tài sản thế chấp giả mạo, vi phạm nghiêm trọng tính toàn vẹn của thị trường tín dụng tư nhân". - David Woodcock, Giám đốc Thực thi của SEC.
Trong khi công ty chìm trong gian lận, CEO mua nhà 18 triệu USD
Đây là chi tiết khiến toàn bộ câu chuyện trở nên nhức nhối nhất. Ngay trong giai đoạn công ty đang vận hành dựa trên tài sản thế chấp giả mạo, Chu vẫn nhận mức lương lên tới 2 triệu USD trong năm 2025, cộng thêm một khoản thưởng "đặc biệt" trị giá 15 triệu USD, đồng thời mua một căn nhà khoảng 18 triệu USD tại Miami. SEC hiện đang tìm cách thu hồi toàn bộ số tiền này, kèm theo các khoản phạt, và yêu cầu tòa cấm vĩnh viễn cả Chu lẫn Kollar giữ vai trò điều hành tại bất kỳ công ty đại chúng nào trong tương lai.
Cần nhìn thẳng vào một khía cạnh thường bị bỏ qua khi kể lại những vụ gian lận tài chính quy mô lớn: người chịu thiệt hại nặng nề nhất hiếm khi chỉ là các nhà đầu tư tổ chức mua trái phiếu đảm bảo bằng tài sản. Khi một công ty như Tricolor phá sản, chính những khách hàng gốc - những người nhập cư và gia đình thu nhập thấp mà công ty từng tuyên bố phục vụ - cũng mất đi một trong số ít kênh tiếp cận tín dụng hợp pháp mà họ có. Một mô hình kinh doanh được xây dựng quanh sứ mệnh phục vụ nhóm yếu thế, khi sụp đổ vì gian lận nội bộ, gây tổn hại kép: vừa cho nhà đầu tư bị lừa, vừa cho chính cộng đồng đã đặt niềm tin vào lời hứa ban đầu của công ty.
Bài học quản trị - vì sao đây là một câu chuyện kinh điển?
Câu chuyện Tricolor kinh điển bởi nó lặp lại đúng mô-típ đã xuất hiện trong hầu hết các vụ gian lận tài chính lớn trong lịch sử: một mô hình kinh doanh hợp pháp, thậm chí đáng trân trọng về mặt sứ mệnh, dần dần bị bóp méo bởi áp lực phải duy trì tăng trưởng và dòng vốn, cho đến khi ban lãnh đạo chọn cách che giấu sự thật thay vì thừa nhận khó khăn.
Việc dựng lên một thực thể ngoài sổ sách như "Company 23" để giấu các khoản vay xấu là một biến thể quen thuộc của thủ thuật kế toán từng xuất hiện trong nhiều vụ bê bối doanh nghiệp khác - chuyển rủi ro ra khỏi tầm nhìn của nhà đầu tư thay vì xử lý rủi ro đó một cách minh bạch. Bài học dành cho bất kỳ nhà đầu tư hay hội đồng quản trị nào giám sát một công ty phụ thuộc nặng vào việc liên tục huy động vốn mới để duy trì hoạt động: tốc độ tăng trưởng ấn tượng và dòng vốn huy động đều đặn không bao giờ nên được xem là bằng chứng đủ cho sức khỏe tài chính thực sự, nếu không đi kèm với khả năng kiểm toán độc lập, minh bạch vào chính chất lượng tài sản đảm bảo đằng sau những con số đó.
Nếu ngay cả một công ty khởi đầu với sứ mệnh giúp đỡ những người bị cả hệ thống tài chính bỏ rơi cũng có thể trở thành công cụ lừa gạt chính những nhà đầu tư đã tin tưởng rót vốn vào sứ mệnh đó, điều gì sẽ ngăn cản mô-típ này lặp lại ở bất kỳ công ty nào khác đang phải vật lộn giữa áp lực tăng trưởng và sự thật về sức khỏe tài chính của chính mình?


Khi quỹ sở hữu kiểm soát phế truất cả hội đồng độc lập vì "quá chậm thay đổi": Bài học quản trị từ Novo Nordisk
Khi founder bị chính HĐQT hất khỏi ghế CEO rồi giành lại chỉ sau 33 tiếng: Bài học quản trị từ vụ "đảo chính" tại công ty mẹ của WordPress
Khi lãnh đạo có lý vẫn mất ghế: Bài học quản trị từ CEO bị sa thải vì một dòng tweet lúc 3 giờ sáng
Khi lời xin lỗi vẫn giữ nguyên lý do phân biệt: Bài học quản trị từ bài đăng tuyển dụng gây bão của team Phạm Thoại
Khi niềm tin thay thế cho thẩm định: Bài học quản trị từ một thương vụ 250 triệu USD sụp đổ vì... chữ ký giả
Giám đốc truyền thông tự tạo ra khủng hoảng truyền thông um xùm bậc nhất Trung Quốc: Nghịch lý cay đắng và bài học quản trị
Cùng chuyên mục
"Son Ye Jin không đủ trẻ đẹp!"
Lời khuyên may mắn khi bước vào tiết Thu phân
Lời khuyên cho những gia đình ngày nào cũng thay nước trên bàn thờ
Lời khuyên cho 12 con giáp trong tiết Thu Phân
Bùi Công Nam làm "bố tập sự", xoay xở với 85.000 đồng để 5 đứa trẻ không bị đói
Tài sản hiện tại của người tạo trend “iPhone Kupi” nổi tiếng quốc tế