Khoảng 1.900 căn hộ được mở bán mới tại TP.HCM trong quý III/2026, đưa tổng nguồn cung sơ cấp lên 5.800 căn. Tuy nhiên, thị trường chỉ ghi nhận khoảng 1.400 giao dịch, tương đương tỷ lệ hấp thụ 25%. Ở phân khúc biệt thự, nhà phố, khoảng 3.600 căn mở bán mới nhưng tỷ lệ hấp thụ cũng chỉ đạt 14%.
Theo dữ liệu Savills, diễn biến này cho thấy nguồn cung trở lại chưa kéo theo sự cải thiện tương ứng về sức mua. Chi phí vốn và khả năng chi trả tiếp tục là trở ngại đối với người mua, đồng thời ảnh hưởng đến dòng tiền và kế hoạch triển khai dự án của chủ đầu tư.
Trong khi đó, bất động sản phục vụ hoạt động kinh doanh và lưu trú có diễn biến khác. Văn phòng duy trì công suất gần 90%, bán lẻ đạt 92%, căn hộ dịch vụ đạt 85%. Tuy nhiên, phía sau các chỉ số này, nhu cầu mở rộng diện tích văn phòng đã chậm lại, còn hiệu quả khai thác mặt bằng bán lẻ phụ thuộc vào ngành hàng và khả năng thu hút khách.
Nguồn cung nhà ở tăng, sức mua vẫn chịu áp lực
Nguồn cung căn hộ mới trong quý III tăng so với quý trước nhưng vẫn thấp hơn cùng kỳ năm 2025. Phân khúc hạng A và B chiếm khoảng 80% lượng mở bán mới, trong khi thanh khoản toàn thị trường còn thấp.
Bà Cao Thị Thanh Hương, Phó Giám đốc Bộ phận Nghiên cứu & S22M, Savills TP.HCM, nhận định: “Lãi suất vay mua nhà ở mức cao tiếp tục gây áp lực lên dòng tiền của chủ đầu tư và khả năng chi trả của người mua. Nguồn cung vẫn duy trì, nhưng nhu cầu đang suy yếu.”
Áp lực tài chính tác động đến cả hai phía của thị trường. Người mua phải cân nhắc khả năng trả nợ, còn chủ đầu tư cần duy trì dòng tiền trong quá trình phát triển và bán hàng. Vì vậy, việc bổ sung sản phẩm chỉ giải quyết một phần bài toán thanh khoản.
Trong bối cảnh này, nhu cầu mua để ở ngày càng có vai trò quan trọng. Theo Savills, các dự án ghi nhận kết quả tích cực thường có cơ cấu sản phẩm đa dạng, đi kèm lịch thanh toán linh hoạt và kéo dài, giúp giảm khoản chi ban đầu cho khách hàng.
Điều đó cũng cho thấy khả năng tiếp cận nhà ở phụ thuộc vào cả sản phẩm lẫn phương án tài chính. Ngoài giá trị căn hộ, tiến độ đóng tiền và mức sử dụng vốn vay ảnh hưởng trực tiếp đến quyết định mua.
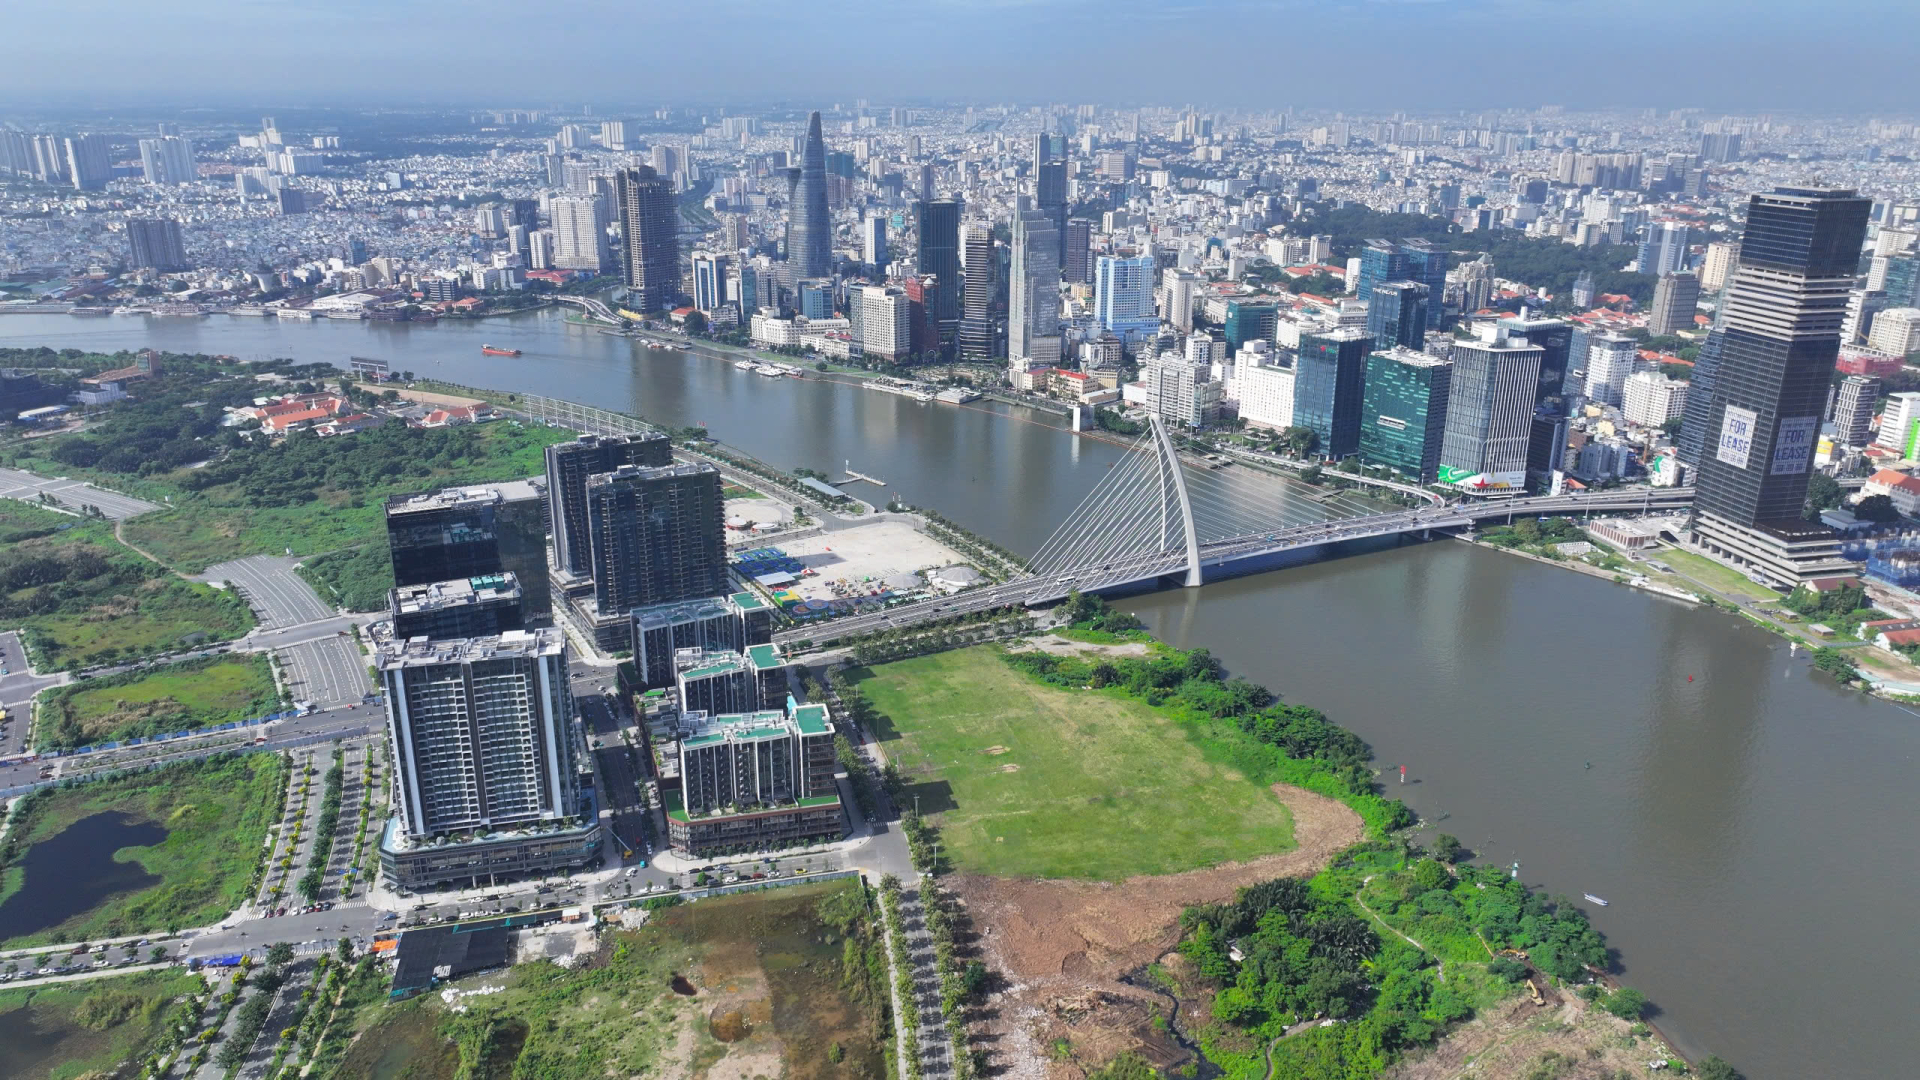 |
| Bất động sản TP.HCM quý III/2026 sức mua còn yếu. |
Kế hoạch nguồn cung những tháng cuối năm đã có điều chỉnh. Khoảng 6.000 căn hộ dự kiến mở bán trong quý IV, thấp hơn gần 30% so với dự báo ban đầu do một số dự án trì hoãn triển khai. Đây vẫn là nguồn cung dự kiến, phụ thuộc vào tiến độ thực tế của từng dự án.
Ở phân khúc biệt thự, nhà phố, nguồn cung tiếp tục dịch chuyển về ngoại thành, chủ yếu từ các giai đoạn tiếp theo của hai khu đô thị lớn ở phía Bắc và phía Nam thành phố. Trong khoảng 3.600 căn mở bán mới, hơn một nửa có giá dưới 10 tỷ đồng mỗi căn.
Dù vậy, cơ cấu giá này chưa đủ giúp thị trường cải thiện rõ khả năng hấp thụ. Tỷ lệ bán đạt 14% phản ánh sự thận trọng của người mua trước chi phí vay và quy mô khoản tiền cần bố trí.
“Các khu đô thị lớn ngoại thành đang tái định hình thị trường bất động sản liền thổ TP.HCM. Tuy nhiên, chi phí vay vốn cao tiếp tục hạn chế khả năng chi trả và kìm hãm sự hấp thụ của thị trường”, bà Hương cho biết.
Diễn biến ở cả căn hộ và nhà liền thổ cho thấy sự dịch chuyển nguồn cung đang diễn ra nhanh hơn khả năng hấp thụ. Với người mua có nhu cầu thực, lựa chọn sản phẩm cần đi cùng khả năng duy trì dòng tiền trong suốt tiến độ thanh toán, nhất là khi sử dụng vốn vay.
Công suất thuê cao, nhưng tăng trưởng có chọn lọc
Khác với thị trường nhà ở, văn phòng tiếp tục duy trì công suất gần 90% trên tổng nguồn cung gần 3 triệu m². Giá thuê trung bình ổn định ở mức 870.000 đồng/m²/tháng.
Tuy nhiên, quý III ghi nhận một thay đổi đáng chú ý: sau năm quý liên tiếp có lượng tiêu thụ tích cực, thị trường xuất hiện lượng tiêu thụ âm ở tất cả các hạng. Nguyên nhân chủ yếu là một số khách thuê thu hẹp diện tích sử dụng.
Chỉ số này cho thấy công suất hiện hữu vẫn cao, nhưng nhu cầu thuê thêm chưa đủ bù phần diện tích được trả lại. Vì vậy, triển vọng văn phòng cần được nhìn từ cả khả năng giữ khách lẫn nhu cầu mở rộng của doanh nghiệp.
Bà Từ Thị Hồng An, Giám đốc cấp cao Bộ phận Cho thuê Thương mại, Savills TP.HCM, nhận định thị trường vẫn duy trì hoạt động tốt, song giai đoạn tăng trưởng tiếp theo nhiều khả năng diễn ra thận trọng và có chọn lọc hơn.
Các doanh nghiệp tài chính, bảo hiểm, bất động sản, công nghệ thông tin, bán lẻ và phân phối tiếp tục đóng góp phần lớn giao dịch thuê. Tuy nhiên, nhu cầu mở rộng chưa đủ mạnh để tạo áp lực tăng giá. Chủ đầu tư vì thế ưu tiên giữ chân khách hiện hữu thay vì điều chỉnh giá thuê.
Ở bán lẻ, tổng nguồn cung giảm nhẹ xuống gần 1,6 triệu m² diện tích cho thuê thuần, công suất đạt 92%. Giá thuê trung bình tại tầng trệt tăng nhẹ lên 1,6 triệu đồng/m²/tháng.
Nhóm dịch vụ ăn uống dẫn dắt nhu cầu thuê, tiếp theo là giải trí. Các thương hiệu phục vụ trẻ em, gia đình và trung tâm thể hình cũng tiếp tục mở rộng. Cơ cấu này cho thấy nhu cầu mặt bằng gắn với hoạt động ăn uống, trải nghiệm và dịch vụ vẫn được duy trì.
Về dài hạn, bán lẻ có xu hướng mở rộng ra ngoài trung tâm. Đến năm 2029, hơn 80% nguồn cung tương lai dự kiến nằm tại các khu vực ngoài trung tâm. Trong khi đó, hơn 90% nguồn cung văn phòng tương lai tập trung tại khu trung tâm và các khu đô thị như Phú Mỹ Hưng, Thủ Thiêm. Hai phân khúc vì vậy có hướng phân bổ không gian khác nhau.
Với khách sạn, yếu tố mùa vụ ảnh hưởng đến kết quả quý III. Thị trường có gần 17.000 phòng, công suất đạt 70%, giá phòng trung bình 2,4 triệu đồng/phòng/đêm. Cả công suất và giá phòng đều giảm theo quý nhưng vẫn cao hơn cùng kỳ năm trước.
Ông Mauro Gasparotti, Giám đốc cấp cao kiêm Trưởng bộ phận Tư vấn Khách sạn khu vực Đông Nam Á, cho rằng hoạt động giảm nhẹ trong mùa thấp điểm, trong khi nguồn cung mới ngắn hạn còn hạn chế. Đây là điều kiện thuận lợi để thị trường đón nhu cầu gia tăng vào mùa cao điểm cuối năm.
Căn hộ dịch vụ tiếp tục được hỗ trợ bởi khách thuê dài hạn. Phân khúc này có hơn 7.000 căn từ 146 dự án, công suất đạt 85%, giá thuê trung bình tăng lên gần 600.000 đồng/m²/tháng.
Theo Savills, tỷ lệ trống thấp cùng việc một số dự án hạng A và B tăng giá hoặc thu hẹp ưu đãi đã hỗ trợ mặt bằng giá thuê. Bên cạnh khách dài hạn, khách công vụ, hội nghị, triển lãm và lưu trú ngắn hạn cũng đóng góp vào nhu cầu.
Ông Neil MacGregor, Tổng Giám đốc Savills Việt Nam, nhận định khách thuê dài hạn vẫn là động lực chính trong bối cảnh nguồn cung tương lai còn hạn chế. Dòng vốn FDI được kỳ vọng tiếp tục hỗ trợ nhu cầu từ chuyên gia nước ngoài và nhân sự làm việc tại các dự án đầu tư trong trung hạn.
Bức tranh quý III cho thấy sự khác biệt giữa nhu cầu sở hữu nhà ở và nhu cầu sử dụng bất động sản để kinh doanh, làm việc, lưu trú. Nhà ở tiếp tục chịu sức ép từ khả năng chi trả; thị trường cho thuê giữ được công suất nhưng không phải phân khúc nào cũng còn nhiều dư địa tăng giá. Trong những quý tới, thanh khoản nhà ở và khả năng duy trì khách thuê sẽ là hai chỉ dấu quan trọng để đánh giá mức độ cải thiện của thị trường.

Thiếu gia Tập đoàn bất động sản SN 1995 cầu hôn bạn gái kém 5 tuổi trong căn hộ nhìn thẳng ra Bitexco
Mẹ qua đời để lại 3 bất động sản trị giá 21 tỷ đồng, 3 năm sau người phụ nữ thốt lên: “Biết thế không nhận thừa kế”
Tất cả người dân có bất động sản chú ý thông báo mới nhất của công an
Sao nhí nổi tiếng cả nước biết mặt giờ làm sale bất động sản ở xã Nhà Bè (TP.HCM)
Nam nghệ sĩ SN 1991 quê TP.HCM bỏ showbiz ra Hà Nội lấy vợ hơn 15 tuổi: "Ấm áp nhé vợ yêu"
Tiệc cưới kỳ lạ: Phát biểu 41 giây, đãi khách bào ngư, cua hoàng đế, lì xì 750.000 đồng
Cùng chuyên mục
Thị trường bất động sản quý III có gì mới?
Công nghiệp hỗ trợ Việt Nam trước cơ hội chuyển mình về chất
Từ xuất khẩu đến thị trường nội địa: Lamy tăng trưởng nhờ TikTok Shop
Chung cư hạ nhiệt, vì sao người mua vẫn khó chạm tới nhà?
Cánh đồng hướng dương tại miền Tây Nghệ An - Khởi nguồn cho câu chuyện sữa tươi sạch đầy kiêu hãnh của Tập đoàn TH
Siêu thị tăng ưu đãi, quà tặng 20/10 nhiều mức giá