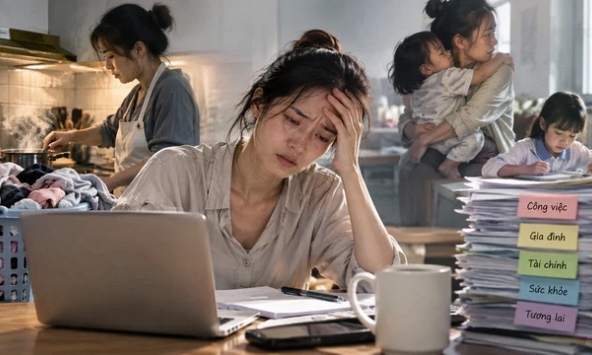
Suốt một thời gian dài, mỗi khi tiêu tiền, thứ tự ưu tiên của tôi gần như không bao giờ thay đổi: con cái trước, gia đình sau và bản thân luôn ở cuối cùng. Đi siêu thị, tôi có thể mua loại sữa tốt hơn cho con mà không phải suy nghĩ nhiều. Khi chồng cần quần áo mới, tôi cũng tự nhủ rằng anh ấy đi làm, giao tiếp bên ngoài nên cần ăn mặc chỉn chu. Nhưng đến lượt mình, câu nói quen thuộc luôn là: “Thôi, vẫn dùng được, tiết kiệm được đồng nào hay đồng ấy”.
Một chiếc áo đã cũ nhưng chưa rách thì tôi vẫn mặc. Đồ dùng cá nhân đã xuống cấp vẫn cố tận dụng thêm vài tháng. Mỹ phẩm gần hết thì bóp đến giọt cuối cùng. Có lúc chỉ một cốc cà phê hay một bữa ăn bên ngoài cũng đủ khiến tôi cân nhắc rất lâu. Không hẳn vì gia đình thiếu tiền, mà bởi trong đầu tôi đã hình thành một nguyên tắc rất khó thay đổi: tiền dành cho người khác là cần thiết, còn tiền chi cho mình thường có thể cắt giảm.
Đó cũng là trạng thái quen thuộc của không ít phụ nữ khi bước vào tuổi trung niên. Sau nhiều năm làm vợ, làm mẹ, việc ưu tiên nhu cầu của các thành viên khác dần trở thành phản xạ. Một khoản vài triệu đồng đóng học cho con được xem là đầu tư, vài triệu đồng mua đồ gia dụng cho gia đình được xem là hợp lý, nhưng vài trăm nghìn đồng mua một món đồ khiến bản thân thoải mái hơn lại dễ tạo ra cảm giác áy náy.
Hai năm gần đây, tôi bắt đầu thay đổi cách tiêu tiền. Điều bất ngờ là sau khi cho phép mình chi tiêu nhiều hơn một chút, tôi không hề trở thành người hoang phí. Ngược lại, cuộc sống nhẹ nhõm hơn và cách tôi quản lý tiền bạc cũng rõ ràng hơn.
Tuổi 40, tôi mới học cách dành một phần tiền cho mình
Bước ngoặt đến vào một dịp sinh nhật. Tôi tự mua cho mình một bộ đồ ngủ khá tốt. Giá của nó cao hơn nhiều so với những món tôi thường mua nên trước khi thanh toán, tôi đã do dự rất lâu. Trong đầu liên tục xuất hiện câu hỏi: Có thực sự cần thiết không? Bộ cũ vẫn mặc được mà? Số tiền này để dành cho việc khác có phải tốt hơn không?
Nhưng khi sử dụng món đồ đó mỗi ngày, tôi chợt nhận ra một điều rất đơn giản: chi tiền để cải thiện chất lượng sống của bản thân không phải lúc nào cũng là lãng phí.
Từ đó, tôi bắt đầu điều chỉnh ngân sách. Tôi không mua sắm vô tội vạ, nhưng không còn mặc định rằng mọi khoản chi cho bản thân đều phải đứng cuối danh sách. Quần áo đã hỏng thì thay. Đồ dùng ảnh hưởng đến sức khỏe và giấc ngủ thì chọn loại tốt hơn trong khả năng tài chính. Khi cần kiểm tra sức khỏe, tôi đi khám thay vì trì hoãn chỉ vì tiếc tiền. Thỉnh thoảng tôi mua hoa, uống cà phê với bạn hoặc dành một khoản nhỏ cho sở thích riêng.
Sự thay đổi lớn nhất không nằm ở những món đồ được mua, mà ở cảm giác tôi không còn phải liên tục “xin phép chính mình” mỗi lần muốn sử dụng tiền cho một nhu cầu hợp lý.
Tiết kiệm quá mức cũng có thể trở thành một kiểu áp lực tài chính
Nhắc đến quản lý tài chính cá nhân, nhiều người thường nghĩ đến cắt giảm chi tiêu. Điều đó không sai. Một gia đình muốn có quỹ dự phòng, tiết kiệm dài hạn hay chuẩn bị cho tuổi nghỉ hưu chắc chắn phải biết kiểm soát tiền bạc. Nhưng kiểm soát chi tiêu hoàn toàn khác với việc cắt bỏ gần như mọi khoản dành cho bản thân.
Nếu trong nhiều năm, một người luôn tiết kiệm bằng cách trì hoãn khám sức khỏe, dùng những món đồ đã xuống cấp, ngủ không đủ, không vận động và gần như không có ngân sách cho nghỉ ngơi, cái giá phải trả sau này đôi khi còn lớn hơn khoản tiền đã tiết kiệm được.
Một số khoản tưởng như “tiêu dùng” thực tế lại mang tính đầu tư. Chi phí khám sức khỏe định kỳ có thể giúp phát hiện vấn đề sớm. Một chiếc đệm hoặc đôi giày phù hợp có thể ảnh hưởng trực tiếp đến chất lượng giấc ngủ và sức khỏe. Tiền cho học tập, tập luyện hay nâng cao kỹ năng có thể tạo ra giá trị trong nhiều năm.
Vấn đề vì thế không phải là “có nên tiêu tiền cho bản thân hay không”, mà là tiền được sử dụng cho điều gì và khoản chi đó có nằm trong khả năng tài chính hay không.
Chi cho bản thân khác hoàn toàn với tiêu dùng để chứng minh bản thân
Khi nói đến việc “yêu bản thân”, rất dễ rơi sang một cực khác: mua sắm như một cách giải tỏa cảm xúc. Đây lại là câu chuyện hoàn toàn khác.
Chi tiêu cho bản thân không nhất thiết phải là túi xách đắt tiền, mỹ phẩm cao cấp hay những kỳ nghỉ vượt quá khả năng chi trả. Với người này, khoản tiền đáng giá nhất có thể là một gói khám sức khỏe. Với người khác, đó là khóa học nâng cao chuyên môn, một chiếc ghế làm việc tốt hơn hoặc vài buổi tập thể thao mỗi tuần.
Tôi dần chia các khoản chi cho bản thân thành ba nhóm khá rõ ràng: những khoản bảo vệ sức khỏe, những khoản giúp nâng cao năng lực và những khoản nhỏ tạo ra niềm vui trong cuộc sống. Chỉ cần sau khi chi tiêu, ngân sách gia đình vẫn ổn định, quỹ dự phòng không bị ảnh hưởng và không phát sinh nợ tiêu dùng, tôi không còn cảm thấy mình cần phải áy náy.
Cách nghĩ này giúp tôi tránh được hai thái cực. Tôi không còn hà khắc với bản thân như trước, nhưng cũng không dùng khái niệm “yêu bản thân” để hợp thức hóa mọi mong muốn mua sắm.
Khoản đầu tư quan trọng nhất ở tuổi trung niên không nhất thiết nằm trong tài khoản ngân hàng
Càng lớn tuổi, tôi càng hiểu rằng tài sản của một người không chỉ gồm tiền mặt, tiền gửi, nhà cửa hay các khoản đầu tư. Sức khỏe, khả năng lao động, tinh thần ổn định và năng lực tự chăm sóc bản thân cũng là những loại “tài sản” rất quan trọng.
Một người có tiền tiết kiệm nhưng sức khỏe suy giảm nghiêm trọng vẫn có thể phải sử dụng phần lớn số tiền đó cho chữa bệnh. Một người liên tục kiệt sức vì công việc và trách nhiệm gia đình cũng khó duy trì thu nhập trong thời gian dài.
Bởi vậy, hiện nay những khoản tôi ưu tiên hơn trước là tiền cho sức khỏe, giấc ngủ, vận động, chăm sóc cơ thể và các hoạt động giúp mình phục hồi tinh thần. Tôi từng nghĩ chúng quá “vô hình”, không tạo ra tài sản cụ thể nên có thể cắt giảm. Sau này mới hiểu, chính những yếu tố đó quyết định rất nhiều đến chất lượng cuộc sống trong nửa sau của cuộc đời.
Với phụ nữ trung niên, điều này càng đáng lưu ý. Khi con cái lớn dần, áp lực chăm sóc cha mẹ già tăng lên và khả năng lao động không còn giống tuổi đôi mươi, sức khỏe cùng năng lực tài chính độc lập trở thành một lớp bảo vệ quan trọng.
Đừng đợi đến khi “dư dả hơn” mới bắt đầu chăm sóc bản thân
Trước đây, tôi luôn tự hẹn với mình rằng khi con lớn hơn sẽ sống cho bản thân một chút; khi gia đình dư dả hơn sẽ mua những thứ mình thích; khi hết giai đoạn bận rộn sẽ nghỉ ngơi nhiều hơn.
Nhưng sau này tôi nhận ra, cuộc sống hiếm khi xuất hiện một giai đoạn hoàn toàn không có việc phải lo. Hết khoản học của con lại đến tiền sửa nhà, hết công việc lại đến chuyện cha mẹ, sức khỏe hoặc hàng loạt trách nhiệm khác.
Nếu cứ chờ đến ngày mọi thứ hoàn hảo mới cho phép mình được hưởng một phần thành quả lao động, rất có thể ngày đó sẽ không bao giờ tới.
Điều tôi thay đổi không phải là tiêu nhiều tiền hơn, mà là chủ động đưa bản thân vào kế hoạch tài chính của gia đình. Sau khi dành tiền cho chi phí thiết yếu, quỹ dự phòng và mục tiêu tiết kiệm dài hạn, tôi giữ lại một khoản hợp lý để chăm sóc sức khỏe, học tập, nghỉ ngơi và những nhu cầu cá nhân.
Khoản tiền ấy không cần lớn. Quan trọng là nó được xem như một phần bình thường của ngân sách, thay vì một khoản “có thì tiêu, không có cũng chẳng sao”.
Sau nhiều năm tiết kiệm bằng cách luôn đặt mình ở cuối danh sách, tôi mới hiểu rằng quản lý tiền tốt không phải là cố gắng giữ lại nhiều tiền nhất có thể. Một kế hoạch tài chính bền vững phải đồng thời phục vụ cả tương lai lẫn cuộc sống hiện tại.
Tiết kiệm cho tuổi già là cần thiết. Chuẩn bị tiền cho con cái cũng quan trọng. Nhưng bản thân người kiếm ra tiền cũng cần có một vị trí trong ngân sách ấy.
Bởi suy cho cùng, tiền bạc không chỉ có nhiệm vụ nằm yên trong tài khoản. Một phần giá trị của nó là giúp chúng ta khỏe mạnh hơn, chủ động hơn và sống những năm tháng hiện tại một cách dễ chịu hơn.

Khách gửi tiết kiệm hơn 967 triệu đồng, 3 năm sau số dư chỉ còn 19.000 đồng: Cảnh sát rà soát phát hiện hơn 400 giao dịch bất thường
Đặt đồ ăn hết 4,3 triệu/tháng đã thấy nhiều, tự nấu cho tiết kiệm mà tốn gần gấp đôi
Tôi luôn dặn bản thân và gia đình: Nghèo khó mấy cũng KHÔNG tiết kiệm theo 6 kiểu "ngu ngốc" này
Gửi tiết kiệm 38,7 triệu đồng kỳ hạn 3 tháng, 26 năm không rút được tiền: Ngân hàng phải bồi thường 43,58 triệu đồng
Người đàn ông 40 tuổi ở Quảng Ninh chi 5 triệu/tháng học múa cổ trang biểu diễn cho vợ xem, kết quả bất ngờ
Người 40 tuổi muốn có lương hưu 5 triệu đồng/tháng, cần đóng BHXH mức bao nhiêu?
Cùng chuyên mục
Công an cảnh báo tất cả người dân khi nhận được tin nhắn có nội dung sau
Tình hình hiện tại ở Bảo tàng Đạo Mẫu của NS Xuân Hinh
Cô nàng móc túi của "100 ngày lừa dối" đã đạt đến đỉnh cao nhan sắc: Vóc dáng thanh tú như tiên nữ, bí quyết giảm 8kg được tiết lộ!
KOL pickleball bị tố ngoại tình, công ty tạm đình chỉ công việc, lên tiếng xin lỗi
Nhiều giá trị thực được đo bằng hiệu quả sau những Ngày hội Công nghệ số tỉnh Khánh Hòa 2026
Làn sóng AI 'xáo bài' danh sách tỷ phú: Trương Nhất Minh lên đỉnh châu Á, sếp DeepSeek vào thẳng Top 10