 |
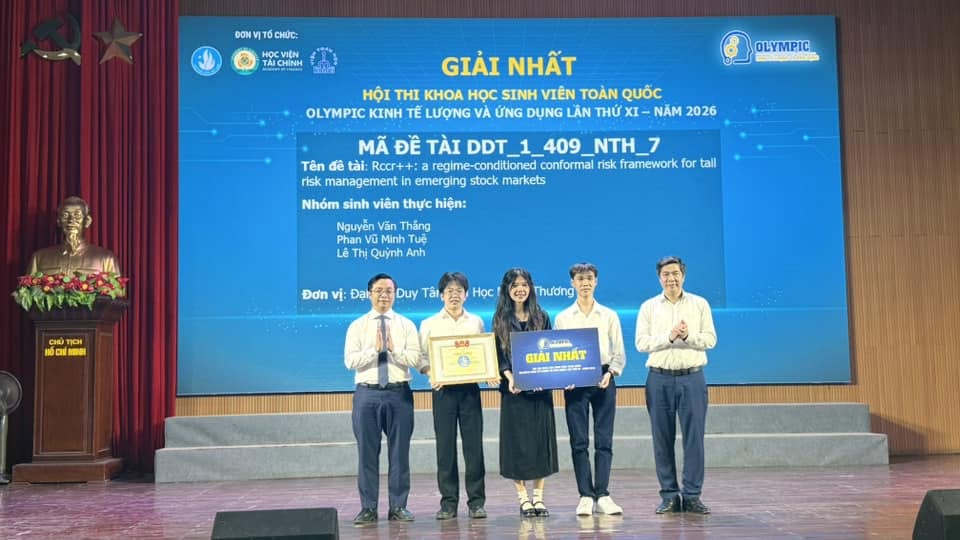
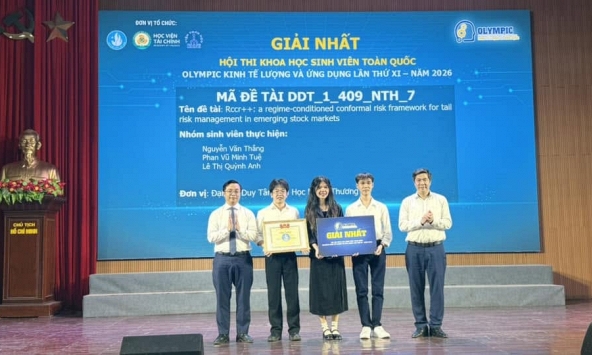
| Sinh viên Lê Thị Quỳnh Anh cùng nhóm nghiên cứu RCCR++ nhận giải Nhất tại Hội thi Olympic Kinh tế lượng và Ứng dụng năm 2026. Ảnh: Đại học Duy Tân. |
Trên thị trường chứng khoán, một phương pháp đánh giá rủi ro có thể hoạt động tương đối tốt trong những phiên giao dịch bình thường nhưng gặp khó khăn khi giá cổ phiếu biến động mạnh. Các đợt giảm sâu, biến động bất thường hoặc sự thay đổi nhanh của điều kiện thị trường khiến việc dự báo tổn thất trở thành bài toán phức tạp, đặc biệt khi những dữ liệu trong quá khứ không còn phản ánh đầy đủ trạng thái mới.
Vấn đề ấy được sinh viên Lê Thị Quỳnh Anh, năm thứ ba ngành Kinh tế quốc tế, Trường Đại học Ngoại thương, cùng hai cộng sự lựa chọn nghiên cứu trong công trình RCCR++. Thay vì xây dựng một mô hình dự báo riêng lẻ, nhóm kết hợp những phương pháp kinh tế lượng, thống kê và trí tuệ nhân tạo để thử nhận diện trạng thái thị trường và xác định ngưỡng cảnh báo phù hợp với những điều kiện biến động khác nhau.
Ngày 14/6/2026, công trình được trình bày tại vòng chung khảo Hội thi khoa học sinh viên toàn quốc Olympic Kinh tế lượng và Ứng dụng lần thứ XI, tổ chức tại Học viện Tài chính, Hà Nội. Nhóm giành một trong sáu giải Nhất của cuộc thi, với đề tài nghiên cứu về quản trị rủi ro cực đoan tại các thị trường cổ phiếu mới nổi.
Đây là công trình chung của ba sinh viên. Bên cạnh Quỳnh Anh còn có Nguyễn Văn Thắng, sinh viên ngành Khoa học dữ liệu, và Phan Vũ Minh Tuệ, sinh viên ngành Khoa học máy tính, cùng thuộc Đại học Duy Tân. Nhóm được hướng dẫn bởi PGS.TS. Nguyễn Gia Như và ThS. Nguyễn Như Hiền Hòa. Sự kết hợp giữa sinh viên kinh tế và công nghệ tạo điều kiện để nhóm tiếp cận bài toán tài chính bằng cả kiến thức thị trường lẫn phương pháp xử lý dữ liệu.
Một ngưỡng cảnh báo không đủ cho mọi thời điểm
Trong quản trị rủi ro tài chính, điều đáng quan tâm không chỉ là giá cổ phiếu sẽ tăng hay giảm, mà còn là mức tổn thất có thể xuất hiện khi thị trường diễn biến bất lợi. Những sự kiện có xác suất xảy ra thấp nhưng mức độ thiệt hại lớn thường được xếp vào nhóm rủi ro cực đoan, hay còn gọi là rủi ro đuôi.
Một khó khăn của việc đánh giá loại rủi ro này là mức độ biến động không cố định. Có những giai đoạn giá cổ phiếu dao động trong biên độ hẹp, nhưng cũng có thời điểm biến động tăng mạnh và kéo dài. Nếu chỉ sử dụng những giả định tương đối ổn định hoặc một ngưỡng cảnh báo cố định, mô hình có thể không phản ánh đầy đủ sự thay đổi ấy.
RCCR++ được nhóm sinh viên phát triển theo hướng kết hợp nhiều công cụ phân tích. Trong đó có GARCH, một nhóm mô hình thường dùng để ước lượng sự biến động của dữ liệu tài chính theo thời gian; EVT, phương pháp thống kê tập trung vào các giá trị cực đoan; và HMM, mô hình giúp nhận diện những trạng thái tiềm ẩn từ chuỗi dữ liệu quan sát được.
Nhóm còn sử dụng kỹ thuật hiệu chỉnh theo phương pháp dự đoán phù hợp, thường được gọi là conformal calibration. Hướng tiếp cận này phục vụ việc điều chỉnh ngưỡng đánh giá rủi ro theo điều kiện thị trường, thay vì áp dụng một mức cảnh báo giống nhau cho mọi giai đoạn.
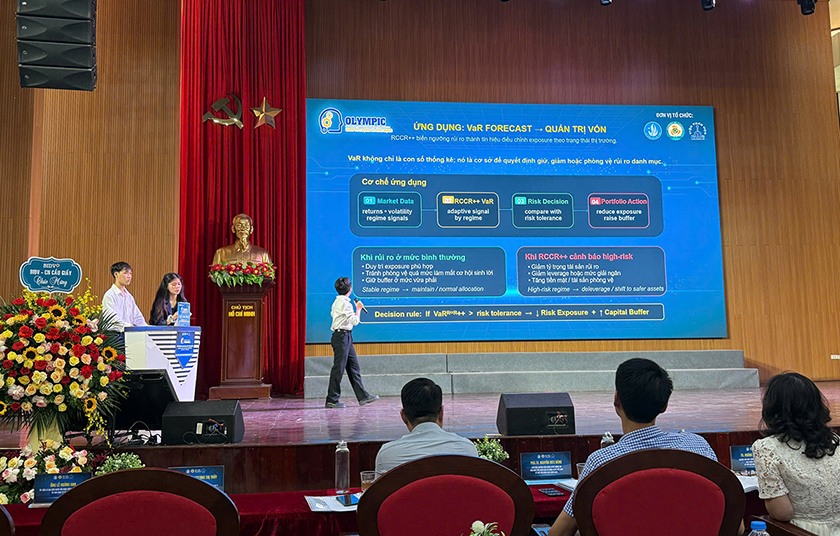 |
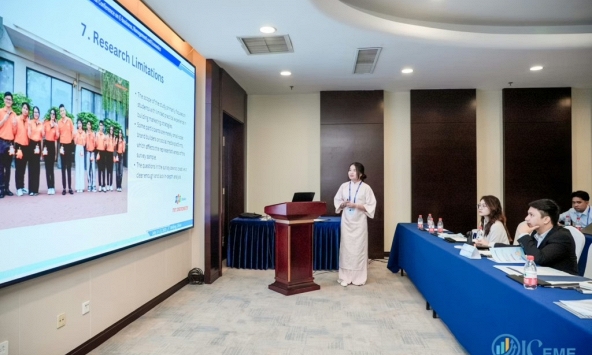
| Nhóm sinh viên trình bày mô hình RCCR++ tại vòng chung khảo Olympic Kinh tế lượng và Ứng dụng năm 2026. Ảnh: Đại học Duy Tân. |
Điểm mà Quỳnh Anh nhấn mạnh trong nghiên cứu không nằm ở việc phát triển riêng từng mô hình toán học. Những phương pháp trên đã có nền tảng học thuật từ trước. Bài toán của nhóm là tìm cách phối hợp chúng trong cùng một hệ thống để xử lý những biến động phức tạp, nhất là tại các thị trường mới nổi.
Việc kết hợp cũng đặt ra yêu cầu về chất lượng dữ liệu và khả năng kiểm tra kết quả. Một mô hình có thể phù hợp với dữ liệu dùng để xây dựng nhưng chưa chắc giữ được độ tin cậy khi gặp những diễn biến khác với giai đoạn huấn luyện. Vì vậy, nhóm phải xử lý đồng thời các câu hỏi về phương pháp ước lượng, dữ liệu đầu vào và khả năng dự báo trên những điều kiện thị trường thay đổi.
Khoảng cách từ nghiên cứu đến ứng dụng thực tế
Với một sinh viên ngành Kinh tế quốc tế, tham gia công trình RCCR++ đòi hỏi phải làm việc ở giao điểm giữa tài chính định lượng, thống kê và công nghệ. Kiến thức về thị trường giúp xác định loại rủi ro cần nghiên cứu, trong khi toán học và khoa học dữ liệu cung cấp phương pháp xây dựng, kiểm tra các mô hình.
Tại vòng chung khảo ngày 14/6, đề tài RCCR++ nằm trong số 11 công trình được lựa chọn báo cáo từ 422 đề tài tham dự hội thi. Việc phải trình bày phương pháp và trả lời phản biện của hội đồng là một bước đánh giá học thuật đối với nhóm nghiên cứu. Tuy nhiên, kết quả giải thưởng không thay thế cho những kiểm nghiệm cần thiết nếu muốn đưa mô hình vào hoạt động quản trị rủi ro thực tế.
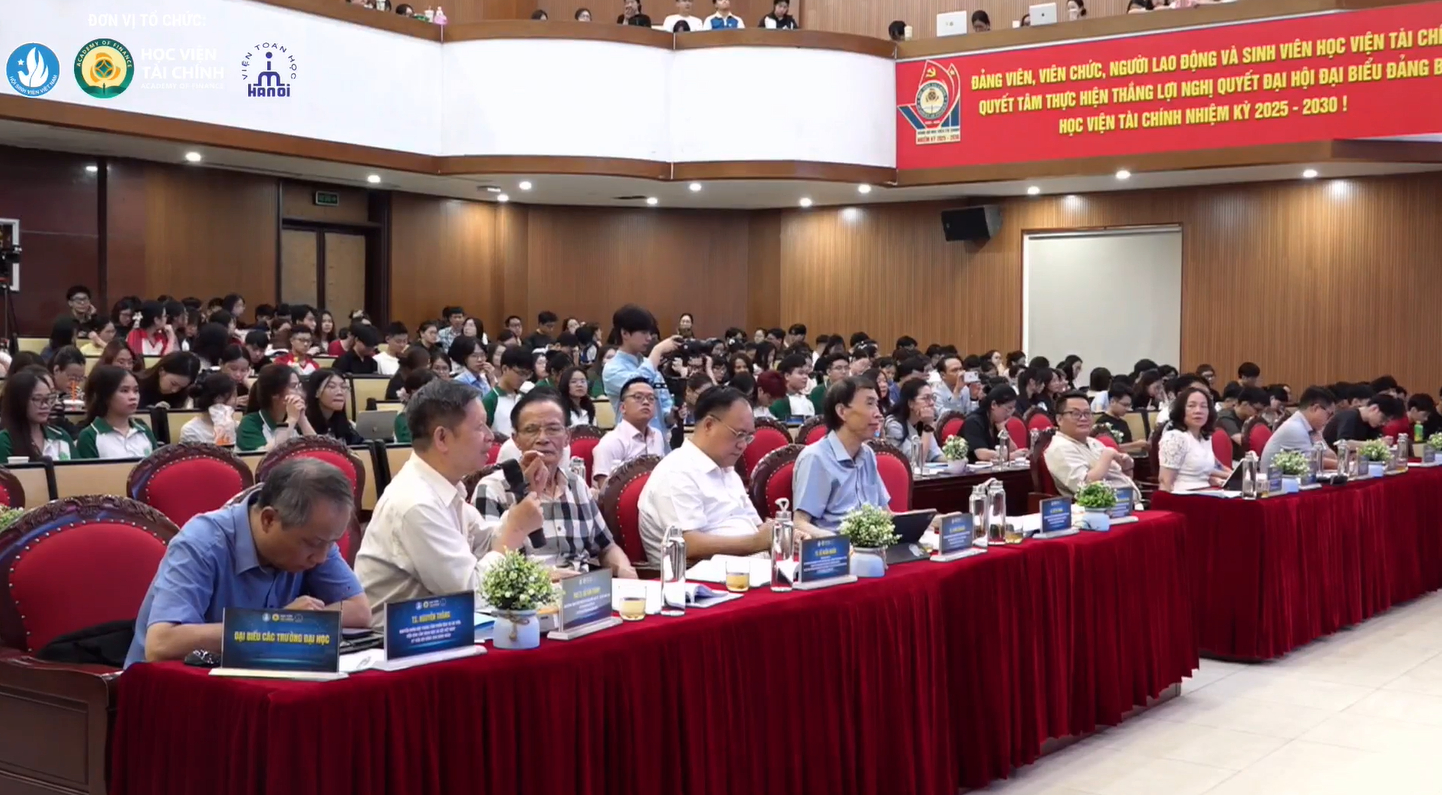 |
| Hội đồng giám khảo trong hoạt động nhận xét, phản biện tại vòng chung khảo Hội thi Olympic Kinh tế lượng và Ứng dụng năm 2026. Ảnh: Đại học Duy Tân. |
Thông tin công bố về RCCR++ cho thấy nhóm đã xây dựng và thử nghiệm một hướng tiếp cận kết hợp nhiều mô hình. Dù vậy, chưa có đủ dữ liệu công khai về bộ dữ liệu kiểm nghiệm, sai số dự báo, độ ổn định ở những giai đoạn biến động khác nhau hoặc kết quả so sánh định lượng với các phương pháp đối chứng. Vì thế, chưa thể kết luận hệ thống đã dự báo rủi ro chính xác hơn những giải pháp hiện có trong mọi điều kiện thị trường.
Việc đưa một mô hình nghiên cứu vào sử dụng tại tổ chức tài chính còn đòi hỏi những bước đánh giá khác, từ kiểm nghiệm trên dữ liệu ngoài giai đoạn xây dựng đến xác định giới hạn hoạt động và cách xử lý khi dự báo sai. Với RCCR++, những yêu cầu đó vẫn cần được phân biệt với kết quả mà nhóm đã đạt được tại một cuộc thi nghiên cứu khoa học sinh viên.
Điểm đáng chú ý trong công việc của Quỳnh Anh là lựa chọn một bài toán mà kiến thức kinh tế không thể đứng riêng khỏi công nghệ. Thị trường tài chính tạo ra lượng dữ liệu lớn, nhưng để chuyển những dữ liệu đó thành thông tin có ích cho quyết định quản trị rủi ro, người nghiên cứu phải hiểu cả bản chất của biến động lẫn giới hạn của phương pháp phân tích.
Từ góc độ ấy, RCCR++ là một bước thử nghiệm học thuật của nhóm sinh viên liên trường. Quỳnh Anh tham gia với tư cách đồng tác giả, làm việc cùng những cộng sự có chuyên môn công nghệ và các giảng viên hướng dẫn. Kết quả tại cuộc thi tháng 6/2026 ghi nhận quá trình nghiên cứu đã thực hiện, còn khả năng dự báo trong những tình huống thị trường thực tế sẽ cần thêm các bằng chứng độc lập và những vòng kiểm nghiệm tiếp theo.

Sinh viên Nguyễn Thị Ngọc Lan theo đuổi bài toán dữ liệu nhiều chiều
Nữ sinh 22 tuổi và con đường chinh phục khoa học dữ liệu từ Ngoại thương
Một gương mặt trẻ đi qua nhiều bài toán của AI
Cùng chuyên mục
Nguyễn Thị Tiền Giang và câu hỏi về nông nghiệp hạnh phúc
Lê Thị Quỳnh Anh tìm lời giải cho rủi ro thị trường cổ phiếu
Cô gái Ngoại thương và dự án tiếng Anh cho học sinh khiếm thị
Nữ sinh FPT tìm cách kết nối gia sư và học viên bằng AI
Sinh viên Lê Thị Hương Ly xây dựng hệ hỏi đáp pháp lý đa phương thức
Nữ thủ khoa 28,83 điểm chọn Kinh tế quốc tế sau điểm 10 Lịch sử