Thu nhập 50 triệu đồng/tháng, vì sao vẫn chọn thuê?
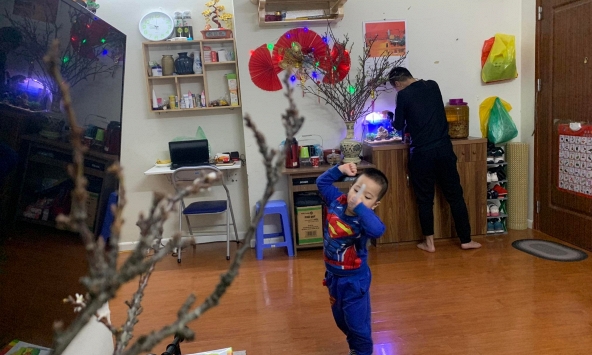
Ở tuổi 37, vợ chồng chị Yến đang thuê một căn hộ 2 phòng ngủ tại phường Tân Sơn Nhì, TP.HCM với giá 10,5 triệu đồng/tháng. Nơi ở cách chỗ làm của hai vợ chồng hơn 9km.
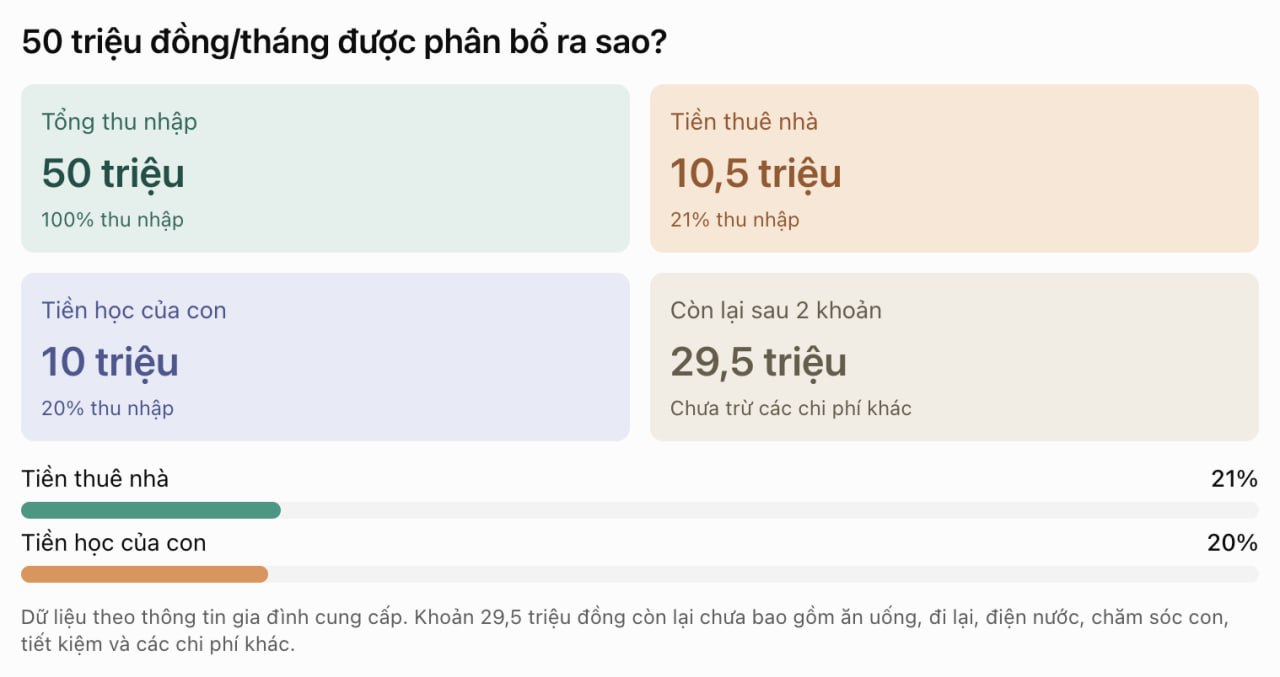
Tổng thu nhập gia đình khoảng 50 triệu đồng mỗi tháng. Riêng tiền học của con đã chiếm 10 triệu đồng, chưa kể tiền ăn uống, đi lại, điện nước và những khoản chi tiêu thường ngày.
Tính riêng tiền thuê nhà và học phí, gia đình đã dành 20,5 triệu đồng, tương đương 41% tổng thu nhập cho hai khoản cố định này. Phần còn lại phải đáp ứng toàn bộ nhu cầu sinh hoạt, dự phòng tài chính và tích lũy cho tương lai.
Với gia đình có con nhỏ, mua nhà không chỉ là câu chuyện có đủ tiền trả trước hay không. Một khoản vay kéo dài nhiều năm đồng nghĩa với nghĩa vụ trả nợ đều đặn, trong khi những khoản chi dành cho con cái và sinh hoạt gia đình vẫn tiếp tục phát sinh. Khi lãi suất vay mua nhà ở mức khiến người vay phải cân nhắc kỹ, quyết định xuống tiền càng cần được tính toán thận trọng.
Thay vì vội vàng mua một căn nhà và chấp nhận áp lực trả nợ dài hạn, gia đình chị Yến lựa chọn tiếp tục thuê. Với họ, điều cần cân nhắc không chỉ là có thể sở hữu nhà hay không, mà còn là sau khi mua, gia đình có đủ dư địa tài chính để duy trì chất lượng sống hay không.
Câu chuyện này cho thấy một khía cạnh khác của bài toán an cư: ngay cả khi có thu nhập tương đối ổn định, việc mua nhà vẫn có thể là quyết định cần cân nhắc giữa nhiều ưu tiên tài chính.
Tất nhiên, trường hợp của chị Yến không đại diện cho tất cả người trẻ. Mức thu nhập, số người phụ thuộc, khoản tiết kiệm ban đầu và nhu cầu nhà ở của mỗi gia đình đều khác nhau. Nhưng từ trường hợp này, có thể đặt ra câu hỏi rộng hơn: Một người trẻ cần kiếm được bao nhiêu tiền để vừa có thể thuê nhà, vừa duy trì cuộc sống và tích lũy cho tương lai?
10,5 triệu đồng tiền thuê có thực sự vừa túi?
Với gia đình chị Yến, tiền thuê 10,5 triệu đồng tương đương khoảng 21% tổng thu nhập hàng tháng. Nếu chỉ nhìn vào tỷ lệ này, khoản thuê nhà có vẻ vẫn nằm trong khả năng chi trả. Nhưng khi cộng thêm 10 triệu đồng tiền học cho con, hai khoản đã chiếm hơn 40% thu nhập.
Đó là lý do không thể đánh giá một căn nhà có vừa túi tiền hay không chỉ bằng mức giá niêm yết. Một căn hộ phù hợp với người độc thân có thể trở thành gánh nặng với gia đình có con nhỏ; một mức thuê chấp nhận được với người có thu nhập cao lại có thể vượt quá khả năng của người mới đi làm.
Bài toán còn phức tạp hơn khi người thuê phải tính đến tiền đặt cọc, phí quản lý, gửi xe, điện nước và chi phí di chuyển. Những khoản này có thể khiến tổng chi phí để duy trì một nơi ở cao hơn đáng kể so với con số ghi trong hợp đồng.
Với người trẻ, mức thuê “vừa túi” vì thế cần được nhìn trong mối tương quan với thu nhập thực nhận và các nghĩa vụ tài chính khác. Cùng một mức thuê 7 triệu đồng, người độc thân có thể còn dư địa tiết kiệm, nhưng một gia đình có con nhỏ phải trả học phí và chi phí chăm sóc trẻ sẽ có bài toán hoàn toàn khác.
Một câu hỏi khác cũng cần được đặt ra: người thuê có chấp nhận dành phần lớn khoản tiền tích lũy cho nhà ở để đổi lấy vị trí thuận tiện hơn hay không? Hay họ sẵn sàng sống xa trung tâm để giảm tiền thuê, dù phải mất thêm thời gian đi làm?
Không có một con số duy nhất phù hợp với tất cả. Muốn xác định mức giá thuê mà người trẻ thực sự có thể chấp nhận, cần nhìn vào thu nhập, cơ cấu chi tiêu, quy mô gia đình và khu vực họ cần sinh sống.
Đây cũng là khoảng trống dữ liệu cần được khảo sát kỹ hơn. Thị trường không chỉ cần biết hiện có bao nhiêu căn hộ cho thuê, mà còn cần biết người thuê có thể trả bao nhiêu, muốn sống ở đâu và điều gì khiến họ sẵn sàng gắn bó với một nơi ở lâu dài.
Nhà rẻ hơn nhưng xa hơn: Khoản tiết kiệm có còn nguyên vẹn?
Căn hộ của vợ chồng chị Yến cách nơi làm việc hơn 9km. Khoảng cách này khiến việc lựa chọn nơi ở không thể tách rời bài toán đi lại hàng ngày.
Hãy đặt hai phương án giả định cạnh nhau: một căn nhà có giá thuê thấp hơn nhưng xa nơi làm việc, và một căn nhà có giá thuê cao hơn nhưng giúp rút ngắn thời gian di chuyển. Nếu chỉ so sánh tiền thuê, phương án thứ nhất có vẻ tiết kiệm hơn. Nhưng khi tính thêm chi phí đi lại, thời gian trên đường và sự bất tiện trong sinh hoạt, chênh lệch thực tế có thể không còn lớn như ban đầu.
Với người độc thân, quãng đường xa có thể là sự đánh đổi có thể chấp nhận. Nhưng với gia đình có con nhỏ, thời gian di chuyển còn liên quan đến việc đưa đón con, giờ làm việc và khả năng dành thời gian cho gia đình.
Điều này đặt ra một vấn đề quan trọng đối với nhà ở vừa túi tiền: giá rẻ có thực sự đồng nghĩa với chi phí sống thấp?
Một khu nhà cho thuê nằm xa trung tâm nhưng thiếu kết nối giao thông công cộng có thể giúp giảm tiền thuê, song lại làm tăng chi phí di chuyển và khiến người dân phụ thuộc nhiều hơn vào phương tiện cá nhân. Ngược lại, một căn hộ nằm gần nơi làm việc, trường học hoặc tuyến giao thông công cộng thuận tiện có thể có giá thuê cao hơn, nhưng giúp người thuê tiết kiệm thời gian và chủ động hơn trong cuộc sống.
Vì vậy, khi đánh giá khả năng chi trả cho nhà ở, cần nhìn vào tổng chi phí sống thay vì chỉ nhìn vào giá thuê. Một căn nhà chỉ thực sự phù hợp khi người dân có thể chi trả cho nó mà không phải đánh đổi quá nhiều về thời gian, việc làm và những nhu cầu thiết yếu khác.
Nếu người trẻ thuê nhà trong 10 năm, quy hoạch cần tính gì?
Trò chuyện với chúng tôi, TS.KTS Đào Ngọc Nghiêm, nguyên Giám đốc Sở Quy hoạch – Kiến trúc Hà Nội, từng phân tích sự chuyển dịch từ mô hình đô thị tập trung vào một trung tâm sang cấu trúc đa cực, đa trung tâm. Ông nhấn mạnh rằng một khu đô thị mới không thể chỉ có nhà ở, mà còn cần việc làm, trường học, dịch vụ và hệ thống hạ tầng đồng bộ để người dân có thể sống và làm việc tại đó.
Với bài toán thuê nhà, câu chuyện cần được đẩy sang một hướng khác: nếu một bộ phận người trẻ lựa chọn thuê trong 5 năm, 10 năm hoặc lâu hơn, quy hoạch đô thị cần tính đến nhu cầu của họ như thế nào?
TS.KTS Đào Ngọc Nghiêm
“Người dân có xu hướng tìm đến những khu vực ít khói bụi hơn, ít đông đúc hơn và có điều kiện sống thuận lợi hơn. Những khu vực đó không chỉ tạo ra nguồn thu nhập mới, mà còn phải tạo ra một cuộc sống chất lượng cao, có không gian xanh, trường học chất lượng và các dịch vụ cần thiết.
Nói đến kết cấu hạ tầng thì không thể chỉ nói về hạ tầng kỹ thuật. Tôi nhấn mạnh rằng phải đồng bộ cả hạ tầng xã hội, bao gồm trường học, dịch vụ thương mại và những tiện ích thiết yếu khác để đảm bảo thế hệ trẻ có thể sống và làm việc tại đó”, TS.KTS Đào Ngọc Nghiêm chia sẻ.
Nhà ở cho thuê không nên chỉ được xem là nơi ở tạm thời trong lúc người dân chờ đủ tiền mua nhà. Nếu người thuê là một bộ phận thường xuyên của đô thị, nhu cầu của họ cũng cần được tính đến trong việc bố trí quỹ đất, giao thông, trường học, cơ sở y tế và các dịch vụ thiết yếu.
Chẳng hạn, một khu vực tập trung nhiều văn phòng hoặc cơ sở sản xuất cần có nguồn cung nhà ở phù hợp với thu nhập của người làm việc tại đó. Một khu đô thị mới muốn thu hút cư dân không thể chỉ dựa vào số lượng căn hộ được xây dựng, mà còn cần điều kiện để người dân tiếp cận việc làm và tổ chức cuộc sống hàng ngày.
Thay vì chỉ đặt mục tiêu bổ sung nguồn cung, cần xác định nhà cho thuê sẽ được bố trí ở đâu, phục vụ nhóm dân cư nào và được kết nối với những chức năng đô thị nào. Một khu nhà cho thuê gần nơi làm việc, giao thông công cộng và dịch vụ thiết yếu sẽ có ý nghĩa khác với một dự án chỉ có giá thuê thấp nhưng nằm tách biệt khỏi các hoạt động kinh tế và xã hội.
Điểm quan trọng là không thể mặc định mọi người thuê đều có nhu cầu giống nhau. Công nhân cần nhà ở gần nơi làm việc với mức giá phù hợp; sinh viên quan tâm đến khoảng cách đến trường và chi phí sinh hoạt; nhân viên văn phòng trẻ cần cân bằng giữa giá thuê, thời gian đi làm và tiện ích. Các gia đình có con nhỏ lại cần tính thêm trường học, cơ sở y tế và môi trường sống ổn định.
Nếu không phân biệt rõ những nhu cầu này, thị trường có thể có thêm nhiều căn hộ nhưng vẫn thiếu loại nhà ở mà người dân thực sự cần.
Nhà cho thuê có thể phát triển đến đâu nếu chỉ người thuê thay đổi?
Để thuê nhà trở thành lựa chọn lâu dài, không thể chỉ trông chờ vào việc người trẻ điều chỉnh kỳ vọng hoặc chấp nhận sống xa hơn. Thị trường cũng phải có khả năng cung cấp những sản phẩm phù hợp với nhu cầu và khả năng chi trả thực tế.
Với nhà bán, chủ đầu tư có thể thu hồi vốn sau khi sản phẩm được bán và thanh toán. Với nhà cho thuê, dòng tiền được thu về từng tháng trong thời gian dài, trong khi doanh nghiệp phải tính đến chi phí đất, xây dựng, lãi vay, vận hành, bảo trì và tỷ lệ lấp đầy.
Nếu chi phí đầu tư cao nhưng mức thuê mà người dân có thể chấp nhận lại thấp, doanh nghiệp sẽ khó bảo đảm hiệu quả tài chính. Ngược lại, nếu thị trường chỉ ưu tiên những căn hộ có giá thuê cao, nguồn cung mới chưa chắc giải quyết được nhu cầu của nhóm người trẻ và người lao động đang tìm kiếm nơi ở vừa túi tiền.
Vì vậy, bài toán phát triển nhà cho thuê cần được tính từ cả hai phía. Người thuê cần một mức giá phù hợp với thu nhập, vị trí thuận tiện và điều kiện sống ổn định. Doanh nghiệp cần mô hình đầu tư có thể dự đoán được dòng tiền và thời gian thu hồi vốn. Nhà nước cần xác định nhóm nào cần hỗ trợ, hình thức hỗ trợ nào phù hợp và quỹ đất nên được bố trí ở đâu.
Một điểm cần phân biệt là nhà ở cho thuê và nhà ở xã hội không phải lúc nào cũng đồng nghĩa. Nhu cầu thuê của người thu nhập thấp cần cơ chế hỗ trợ khác với nhu cầu thuê của nhân viên văn phòng hoặc những người có thu nhập ổn định nhưng chưa muốn vay mua nhà. Nếu chính sách chỉ tập trung vào một nhóm đối tượng, nhiều nhu cầu thực tế khác có thể chưa được đáp ứng.
Đáng chú ý, Nghị quyết 303/NQ-CP ngày 30/9/2026 đã giao chỉ tiêu phát triển nhà ở xã hội và nhà ở cho thuê giai đoạn 2026–2030. Riêng chỉ tiêu nhà ở cho thuê trên cả nước là 191.023 căn; TP.HCM được giao 52.000 căn, Hà Nội 10.240 căn. Đây là mục tiêu chính sách trong giai đoạn tới, không đồng nghĩa số căn này đã được xây dựng hoặc đưa ra thị trường.
Con số này cho thấy nhà ở cho thuê đang được đặt thành một mục tiêu phát triển cụ thể. Nhưng để những chỉ tiêu ấy đáp ứng đúng nhu cầu, câu hỏi tiếp theo vẫn là: nhà sẽ được xây ở đâu, giá thuê dự kiến bao nhiêu, phục vụ đối tượng nào và có đủ điều kiện để người thuê duy trì cuộc sống lâu dài hay không?
An cư không nhất thiết chỉ có một con đường
Với vợ chồng chị Yến, tiếp tục thuê nhà là lựa chọn trong điều kiện tài chính hiện tại. Điều đó không có nghĩa gia đình phủ nhận giá trị của việc sở hữu nhà, cũng không thể khẳng định họ sẽ thuê mãi mãi. Đó đơn giản là cách họ cân đối các nhu cầu của gia đình trước khi đưa ra một quyết định tài chính dài hạn.
Không thể từ một trường hợp để kết luận người trẻ đang đồng loạt từ bỏ giấc mơ mua nhà. Nhưng câu chuyện ấy gợi ra một vấn đề đáng quan tâm: nếu việc sở hữu nhà chưa phù hợp với khả năng tài chính của một bộ phận người dân, liệu thị trường có cung cấp được những lựa chọn thuê nhà đủ tốt để họ vẫn có thể an cư?
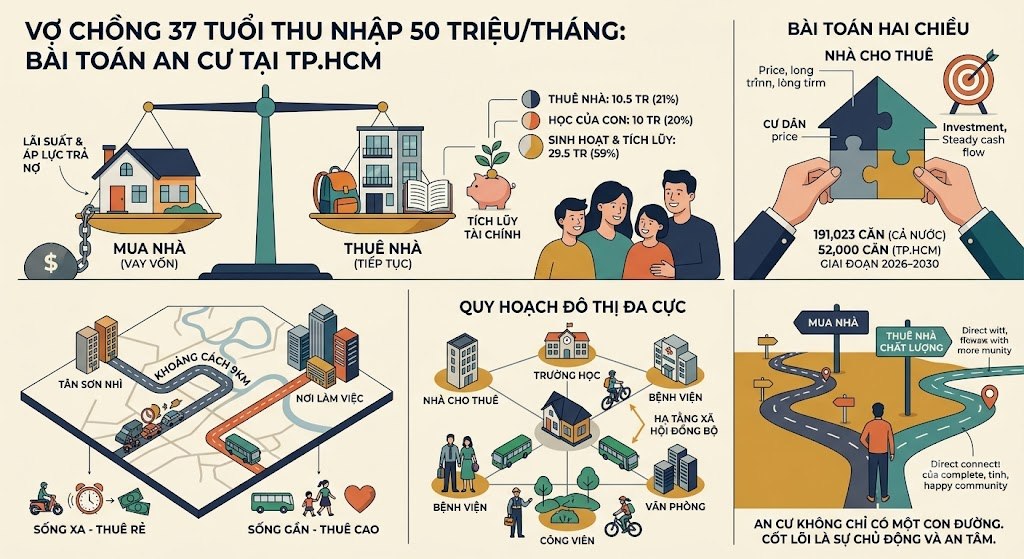
Một thị trường cho thuê phát triển không chỉ cần thêm phòng hay căn hộ. Người thuê cần mức giá có thể dự tính được, chất lượng nhà ở được bảo đảm, hợp đồng đủ ổn định và khả năng tiếp cận các dịch vụ thiết yếu. Ở tầm quy hoạch, nhà ở phải gắn với giao thông, việc làm, trường học và các tiện ích đô thị để người dân không phải đánh đổi quá nhiều về thời gian và chất lượng sống chỉ để giảm tiền thuê.
Mua nhà hay thuê nhà có thể là hai lựa chọn phù hợp ở những giai đoạn khác nhau của cuộc đời. Điều quan trọng không phải là buộc tất cả phải theo đuổi cùng một mô hình, mà là tạo ra điều kiện để mỗi người có thể lựa chọn dựa trên nhu cầu và khả năng tài chính thực tế.
Một căn nhà “vừa túi tiền”, suy cho cùng, không chỉ là căn nhà có giá thuê thấp nhất. Đó phải là nơi người dân có thể chi trả, thuận tiện để sống và có khả năng gắn bó lâu dài nếu họ muốn.
Nếu là gia đình có con nhỏ, dù chọn mua hay thuê nhà, nên tránh những điều này
Cặp vợ chồng thuê nhà 35 triệu, trả lương giúp việc 35 triệu/tháng: Nếu chẳng may thất nghiệp, cũng không lo lãi vay mua nhà
Đi thuê nhà bị bạn trọ lấy trộm 46,5 triệu đồng tiền tiết kiệm
Không mua nổi nhà, thà làm “công chúa phòng trọ”: Thoát cảnh gánh nợ hàng chục năm, có tiền thì thuê nhà xịn
Phát hiện 1 sinh viên ĐH cùng bạn chi hơn 49 triệu đồng/tháng thuê khách sạn ở thay vì thuê nhà
Nam sinh chi hơn 23 triệu đồng/tháng để đi học bằng máy bay, tiết kiệm được hơn 40 triệu đồng tiền thuê nhà
Cùng chuyên mục
Cường Đô La lên tiếng khi rời ghế Tổng giám đốc Quốc Cường Gia Lai
Việt Nam đang dẫn đầu làn sóng “ẩm thực bình dân cao cấp”, khách ăn ở khách sạn ngày càng chuộng ngồi quầy bar
Nước hoa mùi xôi nướng, sầu riêng, thậm chí cả Phở: Các thương hiệu châu Á đang thách thức luật chơi mà phương Tây đặt ra suốt hàng trăm năm
Vinamilk trao tặng 48.000 sản phẩm dinh dưỡng tại chương trình Chắp cánh tuổi thơ
Lời khuyên cho người bỏ 65 triệu đồng mua iPhone Duo
Công viên Lãm Làng ở đâu?