Thông tư 53/2026/TT-NHNN quy định về an toàn, quản lý rủi ro và điều kiện triển khai hệ thống trí tuệ nhân tạo (AI) trong ngành Ngân hàng. Văn bản có hiệu lực từ ngày 15/11/2026, do Thống đốc Ngân hàng Nhà nước Việt Nam (NHNN) ký ban hành ngày 30/09/2026. Đối tượng áp dụng gồm tổ chức tín dụng, chi nhánh ngân hàng nước ngoài, tổ chức cung ứng dịch vụ trung gian thanh toán, dịch vụ Tiền di động, công ty thông tin tín dụng và một số đơn vị khác trong ngành.
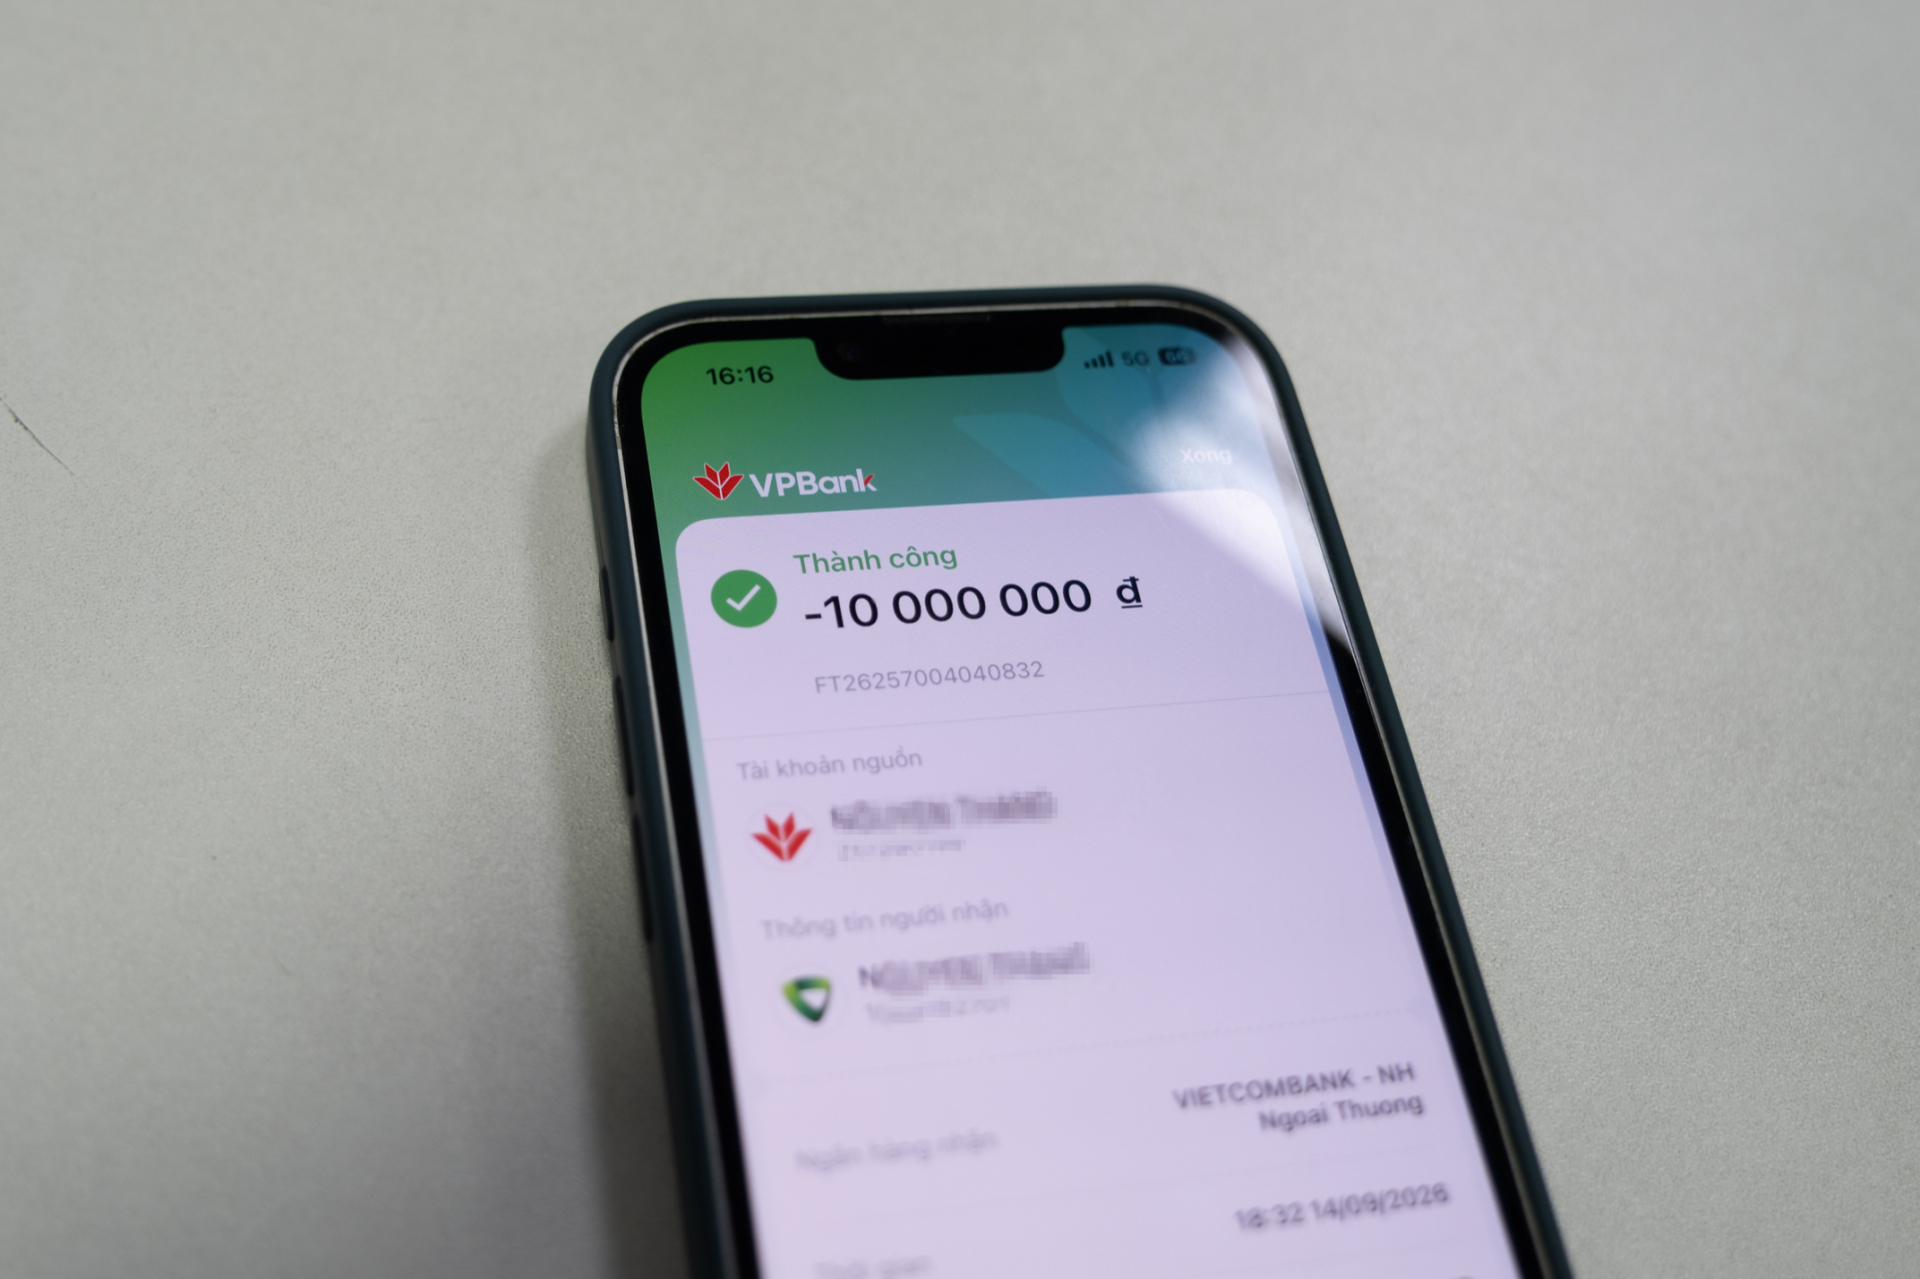
Nội dung được chú ý nhất là các mức 10 triệu, 20 triệu, 50 triệu và 100 triệu đồng. Đây là ngưỡng để xếp một hệ thống AI tự động thực hiện giao dịch thanh toán vào nhóm rủi ro cao. Ngân hàng dựa vào đó để áp dụng mức giám sát phù hợp. Các mức này không giới hạn số tiền người dân tự chuyển khoản trên ứng dụng ngân hàng.
Thông tư còn đặt mức trần riêng cho giao dịch do AI thực hiện. Theo tiết (ii) điểm g khoản 1 Điều 5, tổng giá trị giao dịch AI tự động thực hiện cho một khách hàng trong ngày không được vượt hạn mức nội bộ của tổ chức. Hạn mức nội bộ này cao nhất là 100 triệu đồng với khách hàng cá nhân và 500 triệu đồng với khách hàng tổ chức.
 |
| Ảnh minh họa: Khả Văn |
Các ngưỡng khiến hệ thống AI bị xếp vào nhóm rủi ro cao
Theo Điều 4 Thông tư 53, hệ thống AI tự động thực hiện giao dịch thanh toán thuộc nhóm rủi ro cao khi rơi vào một trong các trường hợp sau:
- Tự động thực hiện giao dịch trên 10 triệu đồng/lần với khách hàng cá nhân.
- Tự động thực hiện giao dịch có tổng giá trị trong ngày trên 20 triệu đồng với khách hàng cá nhân.
- Tự động thực hiện giao dịch trên 50 triệu đồng/lần với khách hàng tổ chức.
- Tự động thực hiện giao dịch có tổng giá trị trong ngày trên 100 triệu đồng với khách hàng tổ chức.
Như vậy, không phải chỉ giao dịch lớn mới bị tính. Nếu AI thực hiện nhiều giao dịch nhỏ mà tổng trong ngày vượt ngưỡng, hệ thống cũng bị xếp vào nhóm rủi ro cao. Ngoài thanh toán, hệ thống AI tự động quyết định cho vay từ 50 triệu đồng trở lên cũng thuộc nhóm này.
Với hệ thống AI rủi ro cao, ngân hàng phải kiểm tra, đánh giá an ninh mạng trước khi đưa vào vận hành chính thức và kiểm tra định kỳ trong quá trình sử dụng. Ngân hàng cũng phải bảo đảm an toàn dữ liệu, quản lý thay đổi, ghi nhật ký hoạt động và có phương án xử lý sự cố. Ngoài ra, ngân hàng phải đánh giá tác động của hệ thống, quản lý rủi ro theo 3 tuyến bảo vệ và kiểm soát các rủi ro về mô hình, đạo đức, thuê ngoài và chuỗi cung ứng.
Theo NHNN, AI ngày càng được dùng rộng rãi trong ngân hàng, từ chấm điểm tín dụng, thẩm định cho vay, phát hiện gian lận thanh toán, tư vấn tự động đến định danh khách hàng điện tử (eKYC). Công nghệ này cũng kéo theo rủi ro về an ninh mạng, bảo mật dữ liệu và sai lệch mô hình.
Khách hàng và ngân hàng phải ký thỏa thuận trước khi AI được tự động thanh toán. Thỏa thuận phải ghi rõ những giao dịch AI được thực hiện, hạn mức mỗi lần và mỗi ngày, thời hạn hiệu lực và điều kiện tạm dừng.
Ngân hàng phải kiểm tra, đối chiếu để bảo đảm người ký là chủ tài khoản hoặc người được ủy quyền hợp pháp. Nếu ký điện tử, ngân hàng phải xác thực bằng sinh trắc học kết hợp ít nhất một phương thức xác thực khác. Yêu cầu này theo Thông tư 50/2024/TT-NHNN, đã được sửa đổi, bổ sung bởi Thông tư 77/2025/TT-NHNN.
Khách hàng có quyền chấm dứt thỏa thuận bất cứ lúc nào và ngân hàng phải thực hiện ngay. Ngân hàng cũng phải cung cấp công cụ để khách hàng tự tạm dừng hoặc hủy quyền thanh toán của AI. Khi khách hàng khiếu nại một quyết định tự động, con người phải xem xét lại vụ việc, và kết quả xem xét đó là căn cứ cuối cùng để giải quyết.
Thông tư cũng yêu cầu có cơ chế để con người giám sát và can thiệp, gồm điều chỉnh, tạm dừng hệ thống và dừng khẩn cấp, để AI không thay thế trách nhiệm và thẩm quyền của con người. Nếu thuê đơn vị khác phát triển hoặc cung cấp AI, ngân hàng vẫn chịu trách nhiệm về an toàn và quyền lợi khách hàng.
Hệ thống AI nào đã vận hành chính thức trước ngày 15/11/2026 phải đáp ứng đủ các yêu cầu mới trước ngày 01/03/2027.
Với người dùng, quy định chủ yếu liên quan khi họ đồng ý cho AI giao dịch thay mình. Trước khi ký thỏa thuận, nên đọc kỹ hạn mức, thời hạn hiệu lực và cách tạm dừng. Chỉ nên thao tác trên ứng dụng chính thức của ngân hàng, không làm theo đường link hay hướng dẫn gửi qua tin nhắn, mạng xã hội hoặc cuộc gọi tự xưng là nhân viên ngân hàng.
Quy định mới được kỳ vọng tạo khung quản lý thống nhất, để việc dùng AI trong ngân hàng đi cùng an toàn hệ thống và quyền lợi khách hàng. Các mốc tiếp theo cần theo dõi là thời điểm ngân hàng công bố hạn mức nội bộ cho giao dịch AI và thời hạn 01/03/2027 để các hệ thống hiện có hoàn tất việc tuân thủ.
Chiếc đồng hồ ước tính 144 tỷ đồng sắp lên sàn đấu giá: Vì sao kỹ thuật đỉnh cao không làm nên giá trị bằng một con số huyền thoại?
Phát hiện 1 Giáo sư sản phụ khoa rời giảng đường đại học ở tuổi 43, trở thành ông chủ đế chế bảo hiểm gần 100 tỷ đô
Sáng dậy mà thấy 4 thứ thì XIN CHÚC MỪNG, chứng tỏ gan của bạn vẫn "khỏe re"
Thấy nhà hàng Nhật buôn bán phát đạt, chủ mặt bằng tăng giá thuê từ 117 lên 179 triệu đồng/tháng: Không đồng ý thì phải dọn đi trong 18 ngày
Người uống nước xong là đi tiểu với người nửa ngày sau mới buồn: Ai khỏe mạnh hơn?
Cùng chuyên mục
7 chiếc iPhone bị Apple khai tử đang rớt giá sâu nhất hiện nay
Quy định mới áp dụng với giao dịch chuyển khoản 10 triệu, 20 triệu, 50 triệu và 100 triệu đồng đã có hiệu lực
Văn Thanh và Bích Hạnh chia sẻ kết quả thử thai, nói gì về vấn đề IVF?
Không so sánh không đau thương: Vẫn biết xôi Yến giá cao nhưng không ngờ đến mức này!
Ngày càng nhiều người còn trẻ đã tử vong vì bệnh tiểu đường, bác sĩ nói thẳng: Kiêng ngọt cũng vô dụng nếu mê 4 món
Người mẹ bị chứng mất trí nhớ sợ bị bắt đi! Tôi không nói "tất cả đều là giả", tôi chỉ nắm tay bà và nhắc nhở một điều mà bà tỉnh hẳn