Theo một đơn hàng từ lúc nhập kho đến khi thu tiền
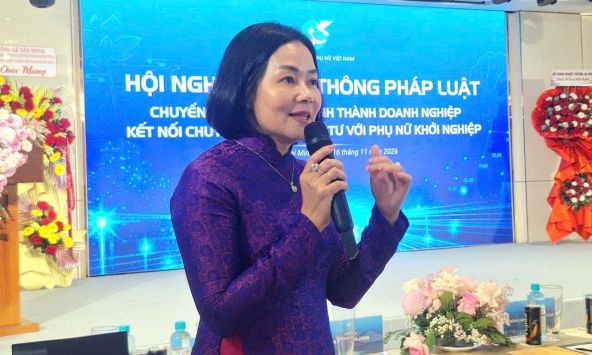
Trao đổi với các chủ hộ kinh doanh tại hội nghị, TS. Ngô Thanh Hạnh, chuyên gia tài chính, hỏi có bao nhiêu người đã dùng phần mềm bán hàng. Với những người đã dùng, bà đi ngay vào một thao tác cụ thể: Khi nhà cung cấp giao hàng, chủ hộ có ghi nhận số hàng thực nhập vào kho hay chỉ mở phần mềm khi bắt đầu bán? Câu hỏi này chạm đến một khó khăn của hộ kinh doanh khi muốn mở rộng là có thể đã đầu tư công nghệ, nhưng người nắm rõ hàng hóa và tiền bạc vẫn chỉ là chủ hộ.
Bà Hạnh lấy ví dụ từ cách ghi chép quen thuộc ở chợ. Cuối ngày, tiểu thương cộng tiền khách trả, trừ khoản đã thanh toán cho nhà cung cấp để biết còn bao nhiêu tiền cho buổi chợ hôm sau. Cuốn sổ thu chi đáp ứng một nhu cầu rất thực: người bán phải có tiền nhập đợt hàng kế tiếp. Còn muốn biết sức bán trong ngày, họ cần thêm thông tin về những đơn đã bán và số hàng khách đã nhận.
Giả sử trong số tiền thu hôm nay có cả khoản khách trả cho lô hàng mua từ hôm trước. Nếu lấy tổng tiền thu làm doanh thu trong ngày, chủ hộ sẽ tính cả phần hàng đã bán từ kỳ trước. Theo chiều ngược lại, hàng đã giao mà khách hẹn trả sau lại dễ bị bỏ sót. Một chủ hộ có thể nhớ rõ cả hai khoản vì chính mình đứng bán. Khó khăn xuất hiện khi cần xem lại một tháng kinh doanh, giao việc cho người khác hoặc giải thích vì sao doanh thu trên sổ chênh với số tiền trong tài khoản.
Theo bà Hạnh, ở một số hộ, hàng nhập được ghi trong sổ tay, đơn khách đặt còn lưu trên điện thoại, tiền thanh toán lại chuyển vào tài khoản dùng chung cho sinh hoạt và kinh doanh. Mỗi nơi đều giữ một phần thông tin. Khi phải kiểm tra một giao dịch, người có thể nối các phần ấy với nhau thường chỉ có chủ hộ. Có trường hợp đến khi cơ quan thuế yêu cầu giải trình, người bán mới lần lại các khoản thu và tìm chứng từ mua hàng.
Việc chấm dứt phương pháp thuế khoán từ ngày 1/1/2026 khiến khả năng xác định doanh thu thực tế trở thành vấn đề của cả những hộ chưa có ý định thành lập công ty. Theo Nghị định 141/2026/NĐ-CP, hộ, cá nhân kinh doanh có doanh thu năm từ 1 tỷ đồng trở xuống thuộc ngưỡng không phải nộp thuế giá trị gia tăng và thuế thu nhập cá nhân từ kinh doanh. Muốn biết mình thuộc diện nào, người bán phải tổng hợp được doanh thu từ tất cả các kênh đang hoạt động.
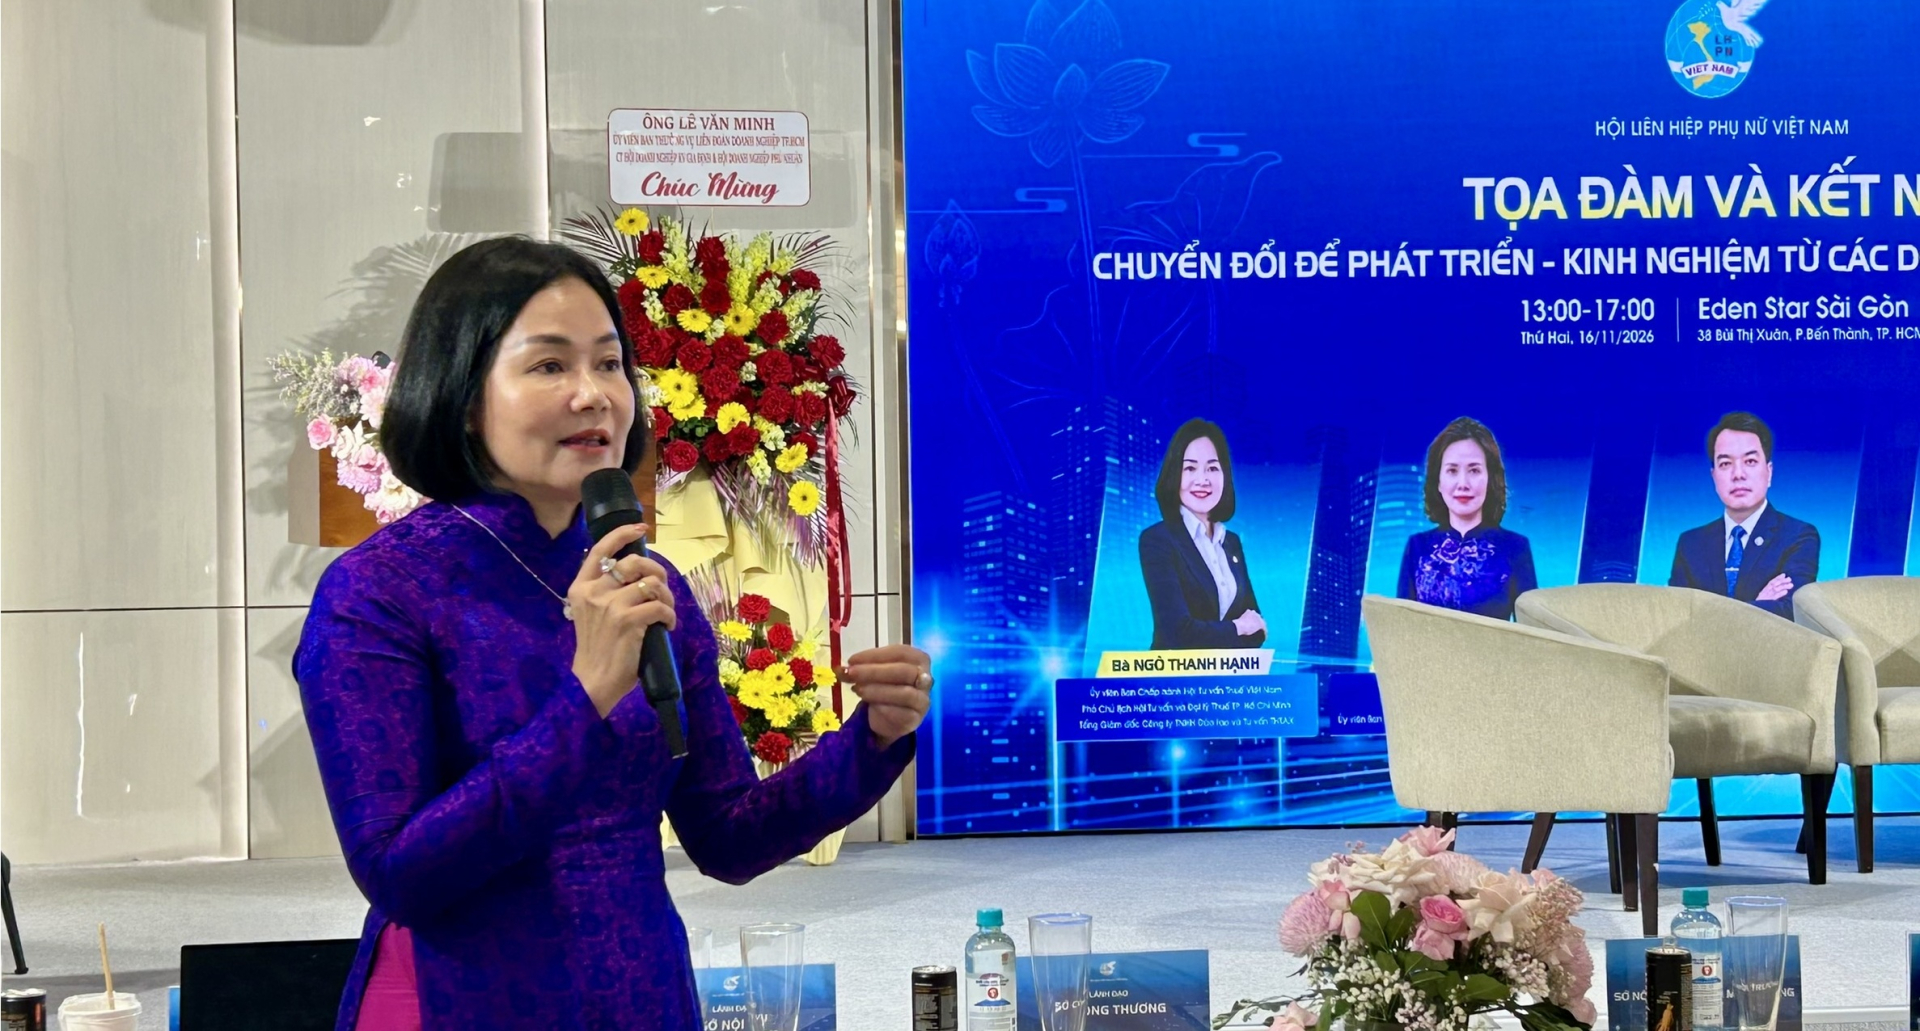 |
| TS. Ngô Thanh Hạnh, Tổng Giám đốc Công ty TNHH Đào tạo và Tư vấn THTAX, Phó Chủ tịch Hội Tư vấn và Đại lý Thuế. Ảnh: Cẩm Viên. |
Điều này đặc biệt đáng lưu ý với hộ vừa bán tại cửa hàng, vừa nhận đơn qua Facebook và sàn thương mại điện tử. Báo cáo của sàn ghi nhận các giao dịch phát sinh trên sàn. Hàng khách mua tại quầy, đơn đặt riêng qua mạng xã hội và tiền khách chuyển thẳng cho người bán nằm ở những nguồn khác. Chỉ dựa vào báo cáo của sàn sẽ tính thiếu. Nhưng nếu cứ thấy tiền về tài khoản lại cộng thêm vào doanh thu, một đơn đã ghi nhận khi bán có thể bị tính hai lần.
Cách kiểm tra bà Hạnh đề nghị là đối chiếu đơn hàng, hóa đơn và khoản thanh toán của cùng một giao dịch. Khi ba con số chênh nhau, chủ hộ cần tìm được nguyên nhân: khách được giảm giá, đã trả lại một phần hàng hay mới thanh toán một phần tiền? Làm rõ khi giao dịch còn mới sẽ dễ hơn nhiều so với cuối kỳ chỉ còn một dòng sao kê và phải nhớ người chuyển tiền đã mua món gì.
Ở chiều mua vào, việc đối chiếu bắt đầu ngay khi nhận hàng. Chủ hộ ghi số lượng thực nhập, lưu chứng từ mua hàng tương ứng rồi cập nhật lượng bán ra. Đến kỳ kiểm kê, họ có thể so sánh hàng thực còn trên kệ với số liệu đã ghi. Chứng từ của lô hàng cũng là căn cứ để xác định giá mua và giải trình nguồn gốc khi cần. Nếu chỉ nhập tổng số tiền bán được cuối ngày, phần mềm khó giúp người chủ phát hiện mặt hàng nào đang thiếu, mặt hàng nào còn nhiều hoặc lô nào chưa được ghi nhận.
Theo bà Hạnh, đây là chỗ công nghệ phát huy tác dụng với một cơ sở kinh doanh nhỏ. Người chủ có thể xem số liệu bán hàng mà không phải tự cộng từng khoản, nhưng trước đó phải xác định ai ghi hàng nhập, ai cập nhật giao dịch và ai kiểm tra chênh lệch. Ngay cả khi một người kiêm nhiều việc, quy trình vẫn cần đủ rõ để người khác có thể tiếp nhận khi cửa hàng mở rộng. Nếu mọi câu hỏi cuối cùng vẫn phải chờ chủ hộ trả lời, sự phụ thuộc ấy sẽ tiếp tục sau ngày thành lập doanh nghiệp.
Tách tiền kinh doanh khỏi các khoản thu chi cá nhân cũng giúp giảm một phần công việc đối chiếu. Chẳng hạn, để kiểm tra một khoản khách còn nợ, người phụ trách có thể lần từ đơn hàng đến số tiền đã nhận và phần còn thiếu. Khi tiền bán hàng lẫn với tiền sinh hoạt, việc xác định bản chất từng khoản chuyển vào lại phụ thuộc vào trí nhớ của người đứng tên tài khoản.
Giá trị của cách ghi chép này thể hiện rõ nhất khi chủ hộ cần ra quyết định. Hàng bán đều nhưng tiền nhập đợt kế tiếp vẫn thiếu có thể vì một phần vốn còn nằm trong kho, cũng có thể vì khách đã nhận hàng nhưng chưa trả tiền. Trường hợp thứ nhất cần xem lại lượng hàng nhập và sức bán. Trường hợp thứ hai cần kiểm tra công nợ và thời điểm thu tiền. Nếu chỉ nhìn số dư tài khoản, người chủ rất khó biết cần giải quyết từ đâu.
Trước khi tính ưu đãi thuế, cần làm rõ hàng tồn và công nợ
Một vướng mắc bà Hạnh đặt ra tại hội nghị là số hàng đã mua khi còn kinh doanh theo hộ nhưng thiếu chứng từ. Đến lúc chuẩn bị thành lập công ty, chủ hộ có thể đếm được hàng còn trên kệ. Khó hơn là xác định số hàng ấy thuộc những lần mua nào, giá bao nhiêu, đã trả hết tiền cho nhà cung cấp chưa và còn hồ sơ gì để đối chiếu. Nếu dồn đến ngày chuyển giao mới xử lý, người chủ vừa phải lo cho công ty đi vào hoạt động, vừa phải tìm lại dữ liệu của hộ kinh doanh.
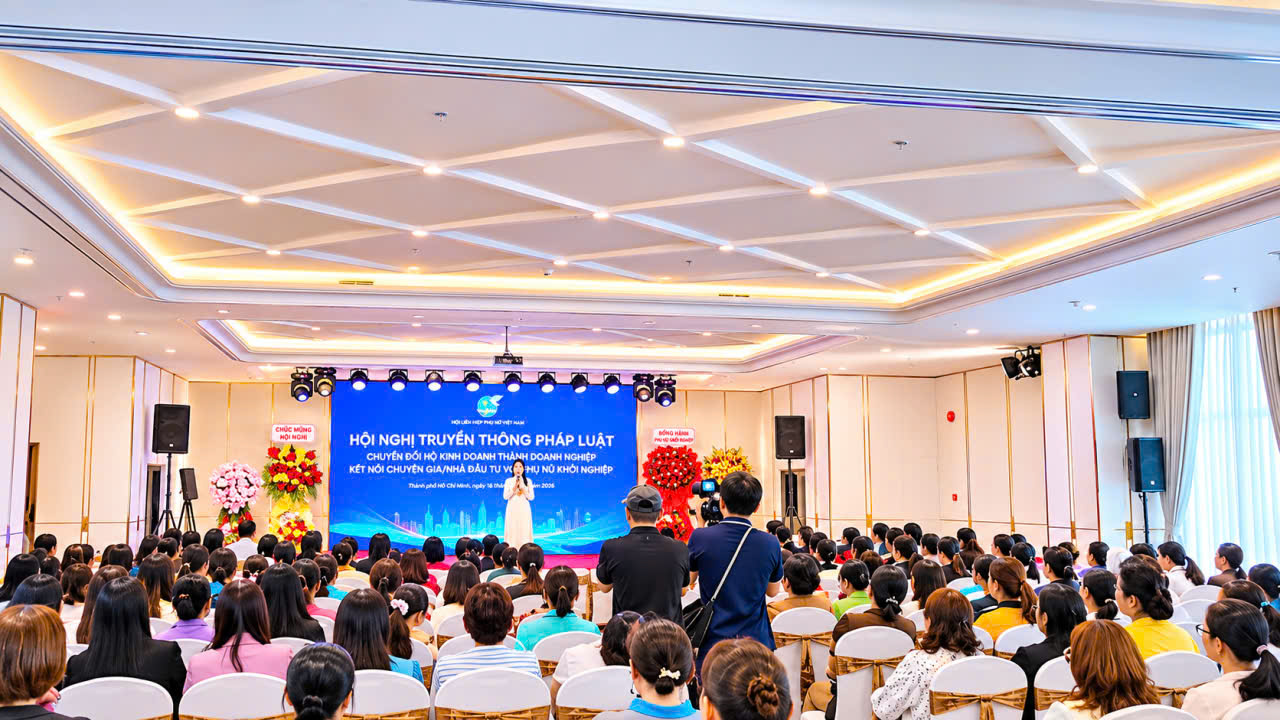 |
| Hội nghị có sự tham dự của lãnh đạo Hội LHPN các cấp, hội viên, phụ nữ khởi nghiệp, đại diện hộ kinh doanh, hợp tác xã, doanh nghiệp do phụ nữ làm chủ cùng các chuyên gia tư vấn, cố vấn khởi nghiệp. |
Bà Hạnh đề nghị chủ hộ kiểm kê tài sản, hàng hóa và rà soát công nợ ngay từ giai đoạn lựa chọn loại hình doanh nghiệp. Bên cạnh số tiền khách còn nợ hoặc tiền chưa trả nhà cung cấp, cần xem lại hợp đồng đang thực hiện, hồ sơ lao động và nghĩa vụ thuế của hộ. Khi bàn giao, các bên mới có cơ sở xác định khoản nào còn phải xử lý. Sau khi thành lập, doanh nghiệp cũng cần phân công người lập hóa đơn, kiểm soát thu chi, phụ trách kế toán và theo dõi lịch kê khai.
Với những hộ đang cân nhắc thời điểm chuyển đổi, ưu đãi thuế là một yếu tố đáng quan tâm. Nghị định 20/2026/NĐ-CP quy định doanh nghiệp nhỏ và vừa đăng ký kinh doanh lần đầu được miễn thuế thu nhập doanh nghiệp trong ba năm nếu đáp ứng điều kiện. Trước khi đưa khoản ưu đãi vào kế hoạch tài chính, bà Hạnh gợi ý người chủ kiểm tra bốn điểm: doanh nghiệp có đáp ứng tiêu chí nhỏ và vừa, có đăng ký kinh doanh lần đầu, có thuộc trường hợp bị loại trừ và khoản thu nhập nào đủ điều kiện hưởng ưu đãi.
Theo bà, quyết định chuyển đổi còn phụ thuộc vào mục tiêu của người chủ. Một hộ muốn huy động vốn cần chuẩn bị số liệu để làm việc với ngân hàng hoặc người góp vốn. Một cơ sở đang muốn mở rộng bán hàng cần tính doanh thu dự kiến, lợi nhuận, chi phí nhân sự và kế toán sau chuyển đổi. Những tính toán ấy sẽ sát hơn nếu người chủ biết một kỳ kinh doanh vừa qua đã bán được bao nhiêu, mất bao lâu để thu đủ tiền và còn bao nhiêu vốn nằm trong hàng tồn.
Với các nữ chủ hộ dự hội nghị, việc chuẩn bị có thể bắt đầu từ kỳ bán hàng gần nhất. Chọn một lô hàng, đối chiếu chứng từ mua với số lượng nhập kho, theo tiếp số hàng đã bán và phần tiền khách còn nợ. Chỗ nào phải dừng lại để hỏi hoặc nhớ mới ra số liệu, đó là chỗ cần sửa trong cách ghi chép. Khi có thể tự xem lại trọn một vòng mua hàng, bán hàng và thu tiền, người chủ mới có căn cứ để quyết định nên nhập thêm hàng, thu hồi công nợ hay huy động vốn trước khi lên doanh nghiệp.
Ông chủ quán Bánh canh ghẹ 69 tiết lộ từng vay NSND Xuân Bắc 50 triệu đồng để khởi nghiệp, 10 năm sau mở chi nhánh khắp các tỉnh thành
Yua Mikami hé lộ quá khứ đau đớn khi "khởi nghiệp", bị lừa, mất trắng tới mức ngày nào cũng khóc
Phát hiện nữ giáo viên bỏ nghề theo chồng khởi nghiệp bán trái cây, 20 năm sau cùng sở hữu khối tài sản hơn 21.000 tỷ đồng
Phát hiện cựu quân nhân 45 tuổi khởi nghiệp bán thực phẩm tươi sống online, 48 tuổi sở hữu “đế chế” kiếm hơn 34.000 tỷ đồng/năm
Nữ sinh Giao thông Vận tải theo đuổi nghiên cứu ứng dụng công nghệ trong xây dựng
Mua điện thoại cho người thân: Chọn REDMI Note 17 hay REDMI Note 17 Pro Max 5G?
Cùng chuyên mục
Trước khi lên doanh nghiệp, chủ hộ cần biết vốn đang nằm ở đâu
Khởi nghiệp xanh: Tìm giá trị mới từ nông sản bản địa và phụ phẩm
Nữ doanh nhân Phạm Thị Mỹ Lệ và bài toán số hóa nhân sự
Người phụ nữ kết nối vùng nguyên liệu với thị trường
Mứt me Vĩnh Long bước lên sàn thương mại điện tử
Palmania thử hướng mới với nước chấm từ mật thốt nốt An Giang