
 |
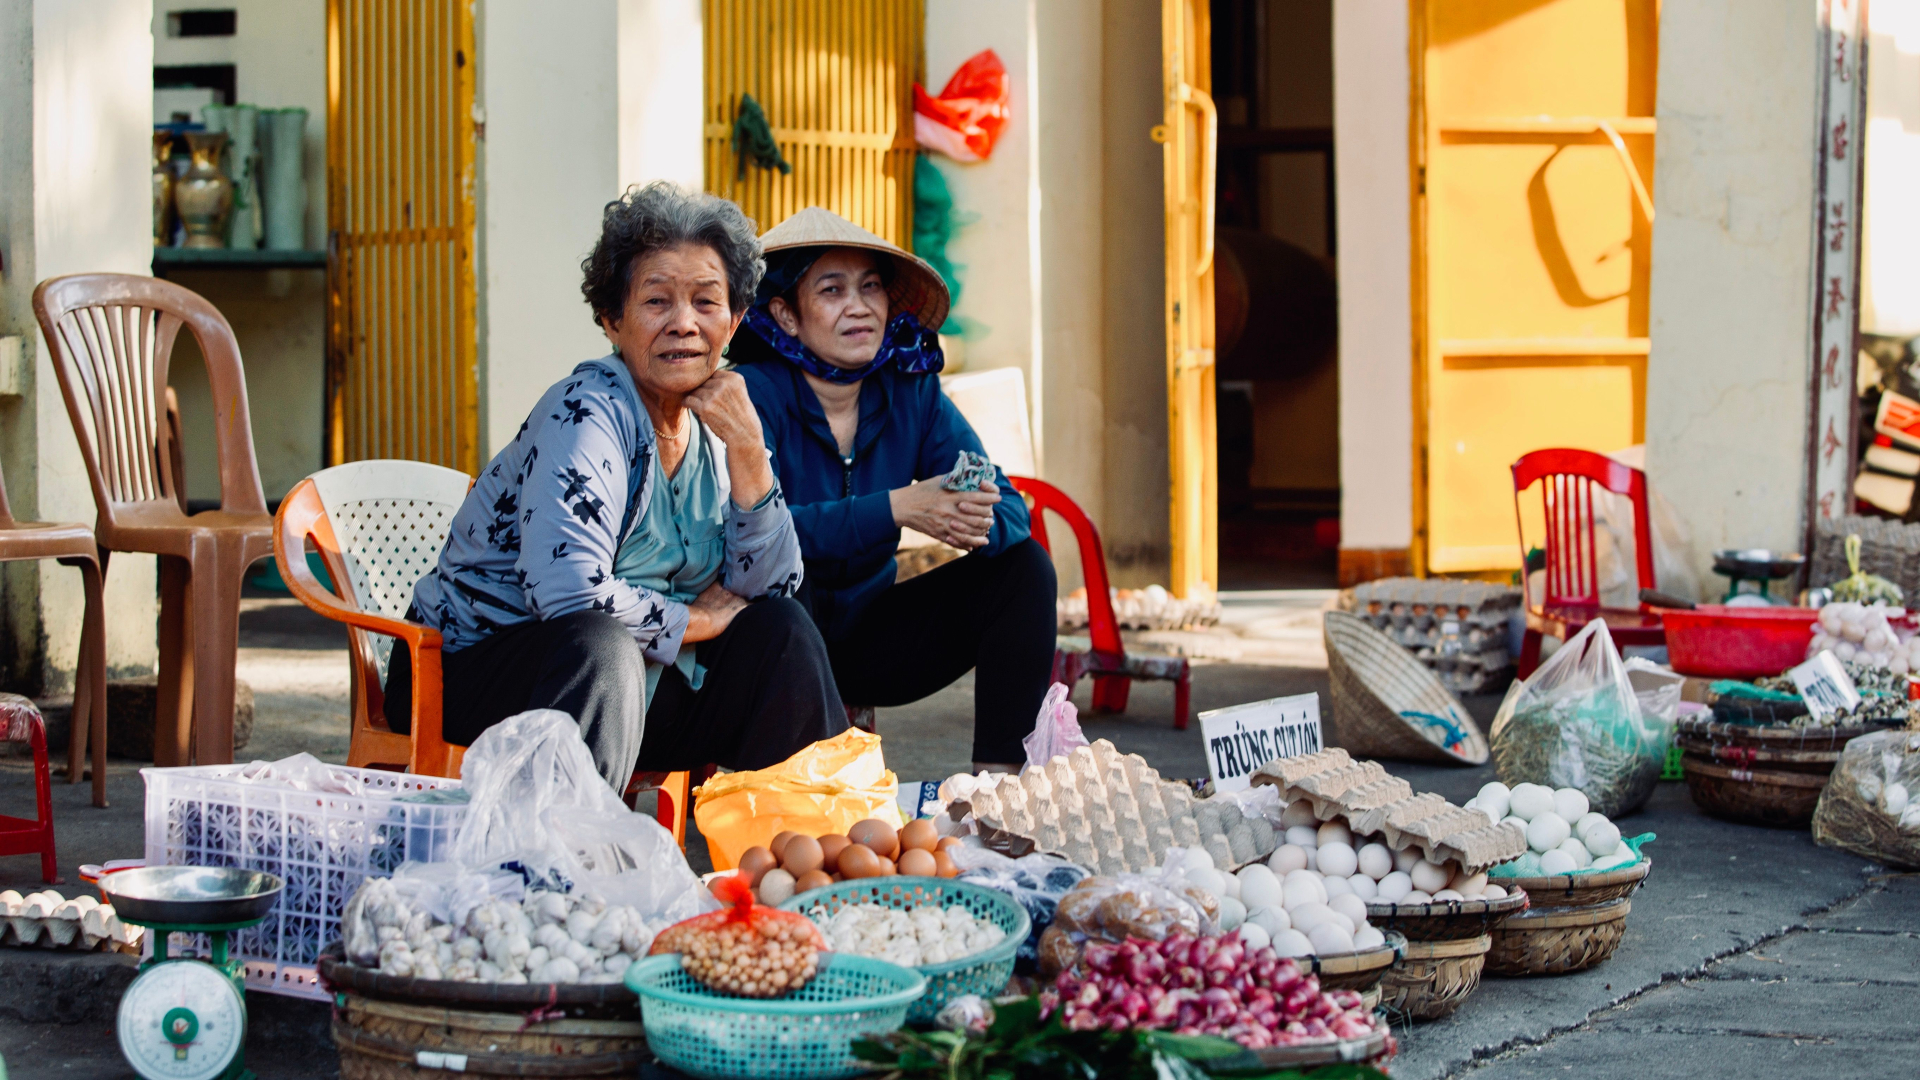
| Ảnh minh họa. Hai phụ nữ bán thực phẩm tại một khu chợ ở Việt Nam. Những cơ sở kinh doanh nhỏ là nhóm chịu tác động trực tiếp khi cách quản lý thuế và hóa đơn ngày càng gắn với dữ liệu điện tử. Ảnh: Duy Nguyen/Pexels. |
Năm 2026, một hộ kinh doanh có thể phải quan tâm nhiều hơn đến con số doanh thu của chính mình. Không chỉ vì doanh thu quyết định nghĩa vụ thuế, mà khi vượt một ngưỡng nhất định, cách sử dụng hóa đơn cũng thay đổi.
Nghị định 141/2026/NĐ-CP nâng mức doanh thu năm không phải chịu thuế của hộ kinh doanh, cá nhân kinh doanh lên 1 tỷ đồng. Đồng thời, hộ và cá nhân kinh doanh có doanh thu năm trên 1 tỷ đồng phải sử dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
Quy định này không phân biệt người đứng tên hộ kinh doanh là nữ hay nam. Góc giới chỉ xuất hiện khi đặt một câu hỏi khác: những người kinh doanh quy mô nhỏ có cùng điều kiện để chuyển từ cách quản lý quen thuộc sang một hệ thống đòi hỏi theo dõi doanh thu, lưu giữ dữ liệu và sử dụng công cụ số hay không?
Một nghiên cứu được công bố tháng 8/2026 về hộ kinh doanh cá thể do phụ nữ làm chủ tại Việt Nam gợi ra một phần câu trả lời. Dữ liệu mà nghiên cứu sử dụng chưa phải dữ liệu của năm nay, nhưng cho thấy quá trình số hóa giao dịch và số hóa quản trị không nhất thiết đi cùng một tốc độ.
Mốc 1 tỷ đồng không chỉ liên quan đến số thuế phải nộp
Nghị định 141/2026/NĐ-CP sửa ngưỡng doanh thu trong nhiều quy định của Nghị định 68/2026/NĐ-CP từ 500 triệu đồng lên 1 tỷ đồng. Hộ kinh doanh và cá nhân kinh doanh có doanh thu năm từ 1 tỷ đồng trở xuống thuộc ngưỡng không phải chịu thuế giá trị gia tăng và thuế thu nhập cá nhân theo các quy định đã được sửa đổi.
Với hóa đơn điện tử, ranh giới cũng được đặt tại mức doanh thu này. Người có doanh thu năm trên 1 tỷ đồng phải áp dụng hóa đơn điện tử theo quy định. Người có doanh thu từ 1 tỷ đồng trở xuống, nếu đáp ứng điều kiện và có nhu cầu, vẫn có thể đăng ký sử dụng.
Cơ chế cũng tính đến trường hợp doanh thu thay đổi trong năm. Hộ mới kinh doanh hoặc năm trước chưa vượt ngưỡng nhưng doanh thu lũy kế trong năm sau đó vượt 1 tỷ đồng phải đăng ký sử dụng hóa đơn điện tử trong thời hạn 30 ngày kể từ ngày cuối cùng của kỳ tính thuế mà doanh thu lũy kế vượt ngưỡng.
Như vậy, với một cơ sở nhỏ, yêu cầu mới không chỉ là biết mình phải nộp bao nhiêu tiền thuế. Chủ hộ còn phải biết doanh thu đã đi đến đâu, thời điểm nào phát sinh nghĩa vụ mới và công cụ nào cần được đưa vào quy trình bán hàng.
Mốc doanh thu cần phân biệt
- Từ 1 tỷ đồng/năm trở xuống
Thuộc ngưỡng doanh thu không phải chịu thuế giá trị gia tăng và thuế thu nhập cá nhân theo quy định hiện hành. Hộ có nhu cầu và đáp ứng điều kiện vẫn có thể đăng ký sử dụng hóa đơn điện tử.
- Trên 1 tỷ đồng/năm
Phải áp dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
- Vượt ngưỡng trong năm
Một số trường hợp phải đăng ký sử dụng hóa đơn điện tử trong vòng 30 ngày kể từ ngày cuối của kỳ tính thuế mà doanh thu lũy kế vượt 1 tỷ đồng.
Có Internet chưa đồng nghĩa đã số hóa quản trị
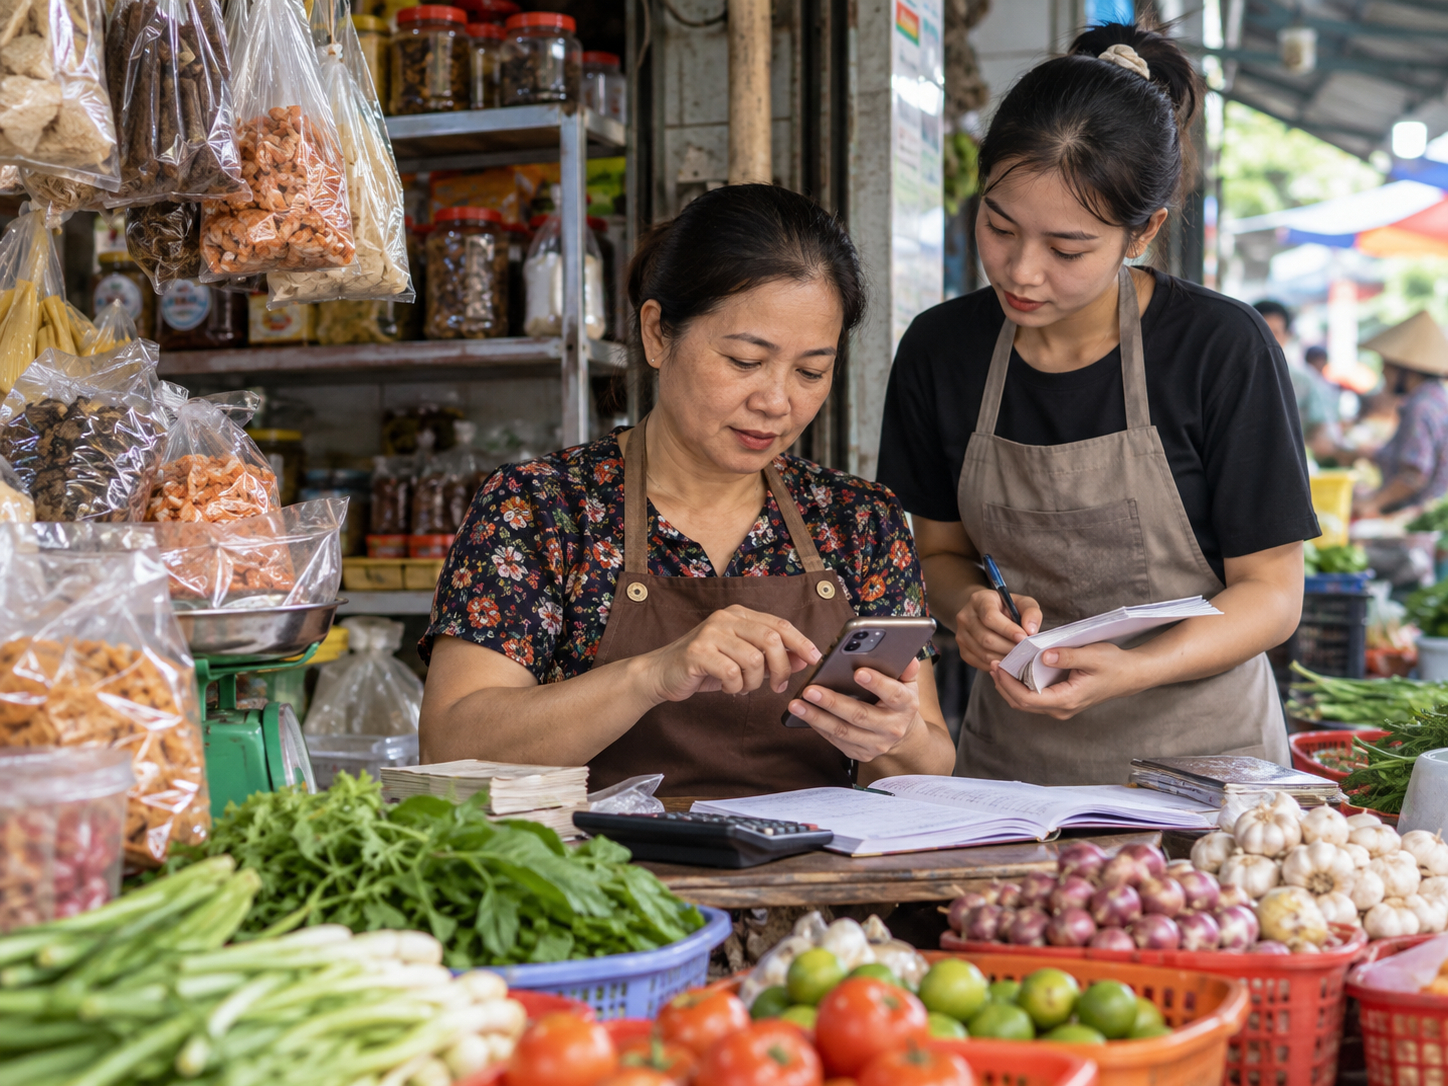 |
| Ảnh minh họa. Công cụ số đang dần trở thành một phần trong việc theo dõi bán hàng, doanh thu và quản lý hoạt động của các hộ kinh doanh nhỏ. |
Nghiên cứu của Phùng Thị Quỳnh Trang và Đoàn Thị Yến sử dụng dữ liệu Tổng điều tra kinh tế năm 2017 và 2021 để so sánh hộ kinh doanh cá thể do nữ và nam làm chủ về vốn, lao động, doanh thu, sử dụng Internet, phần mềm và tình trạng đăng ký kinh doanh.
Trong nhóm hộ do phụ nữ làm chủ, tỷ lệ sử dụng Internet trong dữ liệu năm 2021 đạt 47,2%, trong khi tỷ lệ sử dụng phần mềm quản lý là 38,8%. Hai chỉ báo này không đo năng lực sử dụng hóa đơn điện tử và cũng không cho phép kết luận rằng số hộ còn lại không thể thực hiện nghĩa vụ thuế mới.
Nhưng khoảng cách giữa kết nối Internet và sử dụng phần mềm quản lý cho thấy một điều đáng lưu ý. Việc một hộ đã bán hàng qua điện thoại, mạng xã hội hay thường xuyên sử dụng Internet chưa có nghĩa sổ sách và quy trình vận hành bên trong đã được số hóa tương ứng.
Nghiên cứu còn ghi nhận tỷ lệ hộ nữ làm chủ có giấy chứng nhận đăng ký kinh doanh tăng từ 18,1% lên 19,8% giữa hai kỳ dữ liệu và thấp hơn nhóm nam làm chủ. Những con số này phản ánh giai đoạn 2017–2021, không phải tỷ lệ hiện nay, nhưng giúp nhận diện nơi chính sách hỗ trợ cần đặt câu hỏi khi cơ chế thuế ngày càng dựa nhiều hơn vào dữ liệu và công cụ số.
Điểm cần tránh là biến các kết quả đó thành nhận định rằng phụ nữ “yếu công nghệ” hơn nam giới. Nghiên cứu mô tả khác biệt giữa các nhóm hộ; nó không chứng minh giới tính của người chủ là nguyên nhân khiến một hộ sử dụng hay không sử dụng phần mềm quản lý.
 |
| Ảnh minh họa. Hoạt động kinh doanh hàng thủ công, dệt may tại một điểm bán hàng ở Việt Nam. Chính sách hỗ trợ hộ do phụ nữ làm chủ cần bám vào quy mô và cách vận hành thực tế của từng cơ sở. Ảnh: Quang Nguyen Vinh/Pexels. |
Chính sách hỗ trợ đã có địa chỉ để đi tới
Việc hỗ trợ riêng cho hộ kinh doanh do phụ nữ làm chủ cũng không phải một yêu cầu nằm ngoài hệ thống chính sách hiện hành.
Đề án Hỗ trợ phụ nữ khởi nghiệp giai đoạn 2026–2035 xác định hộ kinh doanh do phụ nữ làm chủ là một trong những đối tượng được hỗ trợ. Trong giai đoạn 2026–2030, Đề án đặt mục tiêu nâng cao kiến thức, kỹ năng kinh doanh cho 50.000 phụ nữ là chủ doanh nghiệp, hộ kinh doanh, hợp tác xã và tổ hợp tác do phụ nữ làm chủ; đồng thời hướng dẫn 12.500 hộ do phụ nữ làm chủ đăng ký chuyển đổi thành doanh nghiệp.
Đề án cũng đặt nhiệm vụ hỗ trợ chuyển đổi số, hoàn thiện mô hình kinh doanh, tư vấn pháp lý và nâng cao năng lực quản trị. Đây là điểm có thể kết nối trực tiếp với quá trình thay đổi quản lý thuế, thay vì xây dựng thêm một chương trình hỗ trợ tách rời.
Nếu một hộ đang ở sát ngưỡng doanh thu 1 tỷ đồng, hỗ trợ thiết thực có thể bắt đầu từ những việc rất cụ thể như xác định doanh thu nào được tính, theo dõi doanh thu lũy kế, nhận biết thời điểm phải đăng ký hóa đơn điện tử và lựa chọn công cụ phù hợp với quy mô kinh doanh.
Với hộ bán hàng trên nhiều kênh, vấn đề còn phức tạp hơn khi doanh thu có thể hình thành tại cửa hàng, qua nền tảng số hoặc nhiều địa điểm. Một buổi phổ biến văn bản chung khó thay thế được hướng dẫn gắn với cách vận hành thực tế của từng nhóm hộ.
Đo hiệu quả bằng khả năng tuân thủ, không chỉ số người được tập huấn
Có một ranh giới cần giữ rõ khi nhìn chính sách này dưới góc giới. Thuế không đặt ra một nghĩa vụ khác cho phụ nữ. Vì vậy, không thể chỉ từ việc nữ giới làm chủ một hộ kinh doanh mà suy ra họ cần được miễn, giảm hay áp dụng một chế độ thuế riêng.
Điều đáng xem xét là chi phí để thực hiện cùng một quy định có khác nhau giữa các nhóm người kinh doanh hay không. Nếu dữ liệu mới sau năm 2026 cho thấy hộ nữ làm chủ gặp khó khăn nhiều hơn ở một khâu cụ thể như kế toán, phần mềm, hóa đơn hay tiếp cận tư vấn, chính sách hỗ trợ có cơ sở để điều chỉnh đúng khâu đó. Nếu không có khác biệt, cũng không nên tự tạo ra một vấn đề giới.
Vì thế, số phụ nữ được dự lớp tập huấn chỉ phản ánh quy mô hoạt động hỗ trợ. Kết quả đáng quan tâm hơn là sau tập huấn, bao nhiêu hộ xác định đúng nghĩa vụ của mình, bao nhiêu hộ sử dụng được công cụ cần thiết, giảm lỗi kê khai hay tránh được chi phí tuân thủ không cần thiết.
Nghiên cứu công bố năm 2026 đã cho thấy hộ kinh doanh do phụ nữ làm chủ không đứng ngoài quá trình số hóa, nhưng số hóa giao dịch và số hóa quản trị chưa phải một việc. Cải cách thuế năm nay tạo thêm một lý do để khoảng cách đó được đo lại bằng dữ liệu mới.
Khi nghĩa vụ thuế ngày càng đi cùng dữ liệu điện tử, thước đo của chính sách hỗ trợ không nên chỉ là có bao nhiêu người đã nghe về quy định mới. Quan trọng hơn là một chủ hộ, dù nữ hay nam, có thể hiểu đúng, làm đúng và duy trì việc tuân thủ mà không phải biến một cơ sở kinh doanh nhỏ thành một bộ máy hành chính thu nhỏ.


Phụ nữ kinh doanh nhỏ đóng bảo hiểm thế nào khi doanh thu thay đổi?
Đăng ký kinh doanh đơn giản hơn mở thêm đường cho phụ nữ
Cá nhân “bắt tay” kê khai sai giá trị bất động sản nhằm giảm số thuế phải nộp
Cùng chuyên mục
Hộ kinh doanh đổi cách nộp thuế, phụ nữ cần hỗ trợ gì?
Phụ cấp nghề y tế mới và lực lượng điều dưỡng đông nữ
Lương tối thiểu 2027 và nhóm lao động nữ dễ bị trả dưới mức sàn
Bình đẳng giới được tính thế nào khi xét Gia đình văn hóa?
Phụ nữ lớn tuổi và khoảng cách trong tiếp cận dịch vụ số
Nữ nông dân không nên đứng ngoài chuyện quản lý nước